El 9 de octubre de 2017 la Academia Sueca concedió el Nobel de Economía a Richard Thaler por integrar la psicología en la economía. Qué dijo del ahorro para la jubilación y qué puede aprender una empresa.
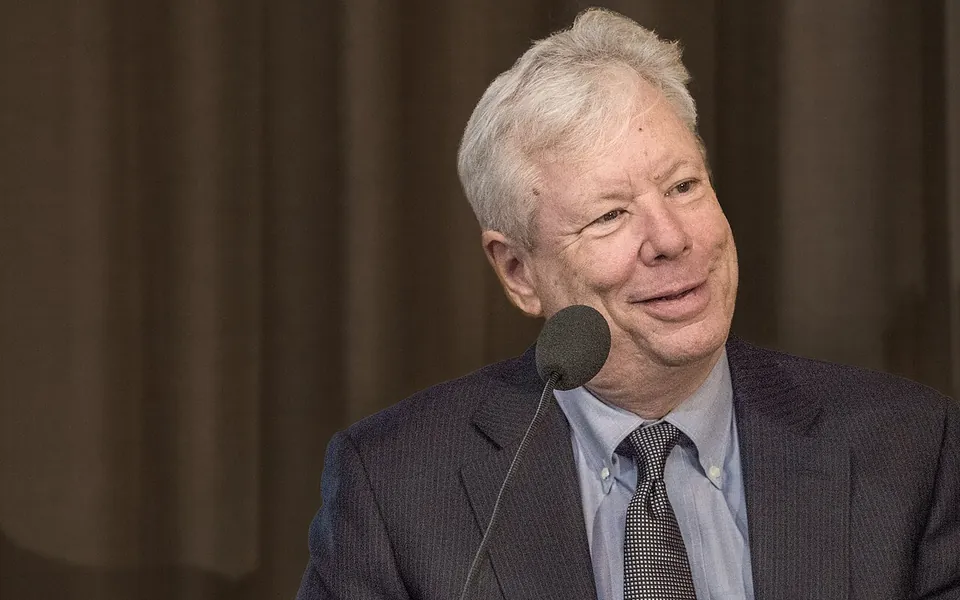
El 9 de octubre de 2017, la Real Academia Sueca de las Ciencias concedió el Premio del Banco de Suecia en Ciencias Económicas en Memoria de Alfred Nobel, el llamado Nobel de Economía, a Richard H. Thaler, de la Escuela de Negocios Booth de la Universidad de Chicago, «por sus contribuciones a la economía del comportamiento». Thaler nació en 1945 en East Orange (Nueva Jersey). El premio, de 9 millones de coronas suecas, es solo para él.
Qué ha premiado la Academia
Según la Academia, Thaler ha incorporado supuestos psicológicamente realistas al análisis de las decisiones económicas. La teoría clásica supone que las personas manejan toda la información, ejecutan siempre sus planes y solo atienden a su beneficio personal. Thaler estudió tres rasgos que se apartan de ese modelo y que influyen de forma sistemática en las decisiones y en los mercados: la racionalidad limitada, las preferencias sociales y la falta de autocontrol.
Sobre la racionalidad limitada, desarrolló la teoría de la «contabilidad mental»: simplificamos las decisiones financieras creando cuentas separadas en la cabeza, con sus propias reglas, y juzgamos cada decisión por su efecto en esa cuenta y no sobre el conjunto del patrimonio. La Academia pone el ejemplo del hogar que reserva dinero para los recibos y para las vacaciones.
A veces eso cuesta dinero, como cuando se contrata un crédito caro en lugar de usar un ahorro a largo plazo; otras veces protege ese ahorro. Thaler explicó además con la aversión a las pérdidas el «efecto dotación»: pedimos más por lo que ya tenemos de lo que pagaríamos por conseguirlo. Fue también uno de los fundadores de las finanzas del comportamiento.
Sobre las preferencias sociales, mostró que la idea de lo justo pesa en las decisiones. Los consumidores aceptan peor que una empresa suba los precios cuando hay mucha demanda que cuando suben sus costes, y cuesta que acepten un recorte nominal de sueldo, aunque toleran una subida inferior a la inflación, que supone una pérdida en términos reales.
Autocontrol y ahorro para la jubilación
La tercera pieza es el autocontrol. Con Hersh Shefrin, Thaler propuso el modelo del «planificador y el ejecutor»: un yo que piensa en la felicidad a largo plazo y otro que se rige por metas inmediatas. Ceder a la tentación del corto plazo es, según la Academia, una razón importante de que fallen los planes de ahorrar para la vejez. De ahí su trabajo aplicado sobre los «empujones» o nudges, un término que él acuñó: ayudar a decidir mejor sin prohibir nada, a menudo mediante la opción por defecto, la que se aplica si uno no elige otra.
En ahorro, la Academia cita un estudio de 2001 según el cual la inscripción automática en un plan de ahorro de empresa de Estados Unidos subió la participación del 49 % al 86 %. Thaler y Shlomo Benartzi diseñaron el programa «Save More Tomorrow» («Ahorra más mañana»): el trabajador se compromete a destinar al ahorro una parte de sus futuras subidas de sueldo, es voluntario y puede abandonarlo cuando quiera.
Según una estimación de ambos que recoge la Academia, en 2011 unos 4,1 millones de estadounidenses estaban en algún plan de aumento automático y en 2013 ese mecanismo había elevado el ahorro anual en 7.600 millones de dólares. El Reino Unido ha puesto en marcha un plan nacional con inscripción automática en el que solo en torno al 12 % de los trabajadores se ha dado de baja.
Qué puede aprender una empresa o una familia
Para las empresas, las lecciones llegan a la política de precios, a los salarios y a los planes de ahorro de la plantilla. Una subida de precios por mayor demanda puede ser percibida como abusiva por los clientes; una revisión salarial se juzga desde el punto de referencia del sueldo actual, y el diseño de un plan de ahorro de empresa, empezando por la opción por defecto, cambia cuántos empleados lo utilizan.
Para una familia, la contabilidad mental invita a mirar el patrimonio en conjunto: conviene saber si se mantiene un ahorro a largo plazo mientras se paga un crédito caro por otro lado, y si las reglas que uno se ha puesto protegen o cuestan dinero. La inscripción automática y el aumento del ahorro ligado a futuras subidas de sueldo son las dos ideas que ha estudiado la investigación premiada. Si le afecta, consulte con su asesor cómo aplicarlo.
Entender cómo decidimos de verdad es el primer paso para decidir mejor.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.