El 14 de febrero de 2017 Toshiba aplazó la presentación de sus resultados, avanzó una pérdida de 712.500 millones de yenes por Westinghouse y vio dimitir a su presidente. Qué enseña a quien compra empresas.
El 14 de febrero de 2017, Toshiba, el conglomerado industrial japonés, pidió y obtuvo un mes más de plazo, hasta el 14 de marzo, para presentar su informe del tercer trimestre (de octubre a diciembre de 2016). Ese mismo día adelantó, según Reuters, que su filial nuclear estadounidense Westinghouse le obligará a registrar una pérdida de 712.500 millones de yenes, unos 6.300 millones de dólares, y que su patrimonio neto quedará en negativo. Las cifras aún no han sido auditadas y la empresa advirtió de que podrían cambiar.
Qué ha pasado con Westinghouse
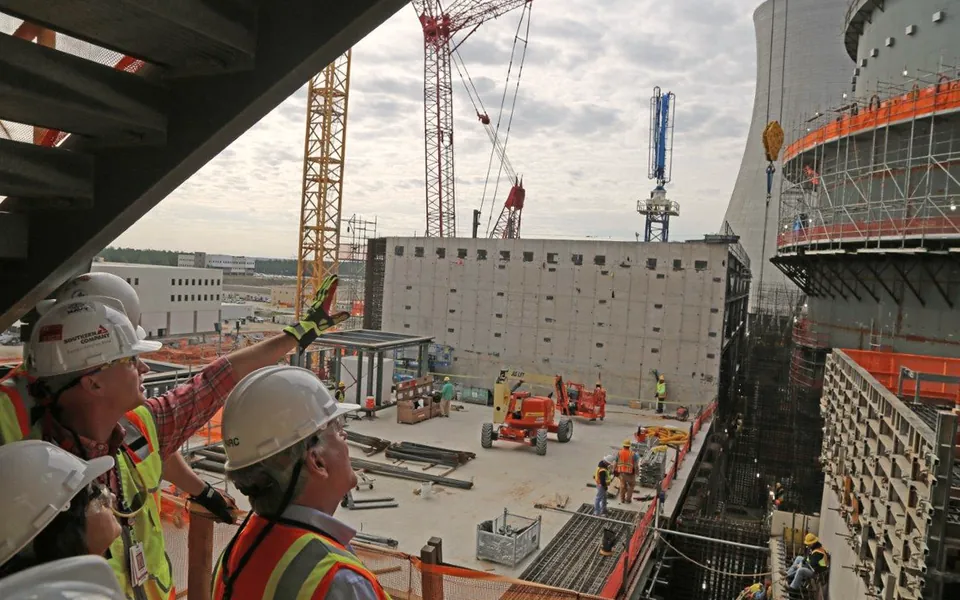
En diciembre de 2015, Westinghouse Electric Company, la filial nuclear de Toshiba, compró a Chicago Bridge & Iron (CB&I) su división de construcción nuclear, Stone & Webster. Entonces estimó el fondo de comercio, es decir, la parte del precio que excede el valor de los activos adquiridos, en unos 87 millones de dólares. El 27 de diciembre de 2016, Toshiba avisó de que el coste de terminar los proyectos de reactores AP1000 en Estados Unidos iba a superar con mucho las previsiones y de que el fondo de comercio podía llegar a varios miles de millones de dólares.
A ese problema contable se sumó otro de control interno. Según Toshiba, el 8 y el 19 de enero recibió informes internos que apuntaban a que los controles del proceso de asignación del precio de compra de Stone & Webster eran inadecuados, y el 28 de enero un directivo de Westinghouse señaló que la alta dirección de la filial presionaba de forma indebida para acelerar ese proceso. El comité de auditoría encargó una investigación al despacho de abogados Nishimura & Asahi y Westinghouse contrató a K&L Gates. Los letrados y el auditor necesitan aproximadamente un mes más, y Toshiba precisa que, de momento, no ha detectado partidas que obliguen a corregir sus cuentas trimestrales.
Las consecuencias
El presidente del consejo, Shigenori Shiga, dimitió ese mismo día para asumir la responsabilidad por la pérdida de la compra de Stone & Webster; seguirá como directivo hasta la junta de accionistas de junio para centrarse en resolver los problemas de Westinghouse. Reuters recordó que Shiga había dirigido Westinghouse y que era la primera salida de alto nivel desde que surgieron los problemas nucleares en diciembre.
La empresa, que ya sufrió un escándalo contable en 2015, ve también cómo se hunde su valor: las acciones cayeron un 8 % el 14 de febrero, hasta una capitalización de unos 973.000 millones de yenes, menos de la mitad que a mediados de diciembre, según Reuters.
Para reforzar su balance, Toshiba decidió el 27 de enero separar su negocio de memorias en una filial y busca capital de terceros; el 14 de febrero su consejero delegado, Satoshi Tsunakawa, dijo que estudia varias ofertas y, según Reuters, que está dispuesta a ceder la mayoría de ese negocio, cuando antes solo preveía vender algo menos del 20 %. Toshiba anunció además que se retirará de la construcción de centrales nucleares en el extranjero.
Qué enseña a quien compra una empresa
El caso no es solo nuclear: es el de una compra cuyo valor se revisó mucho después de cerrarse. Primero, los contratos de obra a precio cerrado, como los de reactores, pueden costar más de lo previsto, y ese coste cambia el valor de lo comprado. Segundo, la asignación del precio de compra a los activos y pasivos adquiridos es un proceso contable con riesgo propio: conviene que esté documentado y revisado por alguien ajeno al equipo que cierra la operación.
Tercero, los avisos internos funcionan si llegan a quien debe actuar: aquí los informes de enero llevaron al comité de auditoría a investigar antes de publicar las cuentas. En una compra de empresa conviene también revisar qué garantías da el vendedor, si hay cláusulas de ajuste de precio o parte del pago retenida hasta que se confirme el valor de lo adquirido, y quién revisa los controles internos después.
Una compra no acaba al firmar: el valor de lo comprado se comprueba después, y los controles internos son lo que hace creíble la cifra.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.