El 14 de febrer de 2017 Toshiba va ajornar la presentació dels resultats, va avançar una pèrdua de 712.500 milions de iens per Westinghouse i va veure dimitir el seu president. Què ensenya a qui compra empreses.
El 14 de febrer de 2017, Toshiba, el conglomerat industrial japonès, va demanar i va obtenir un mes més de termini, fins al 14 de març, per presentar el seu informe del tercer trimestre (d’octubre a desembre del 2016). Aquell mateix dia va avançar, segons Reuters, que la seva filial nuclear nord-americana Westinghouse l’obligarà a registrar una pèrdua de 712.500 milions de iens, uns 6.300 milions de dòlars, i que el seu patrimoni net quedarà en negatiu. Les xifres encara no han estat auditades i l’empresa va advertir que podrien canviar.
Què ha passat amb Westinghouse
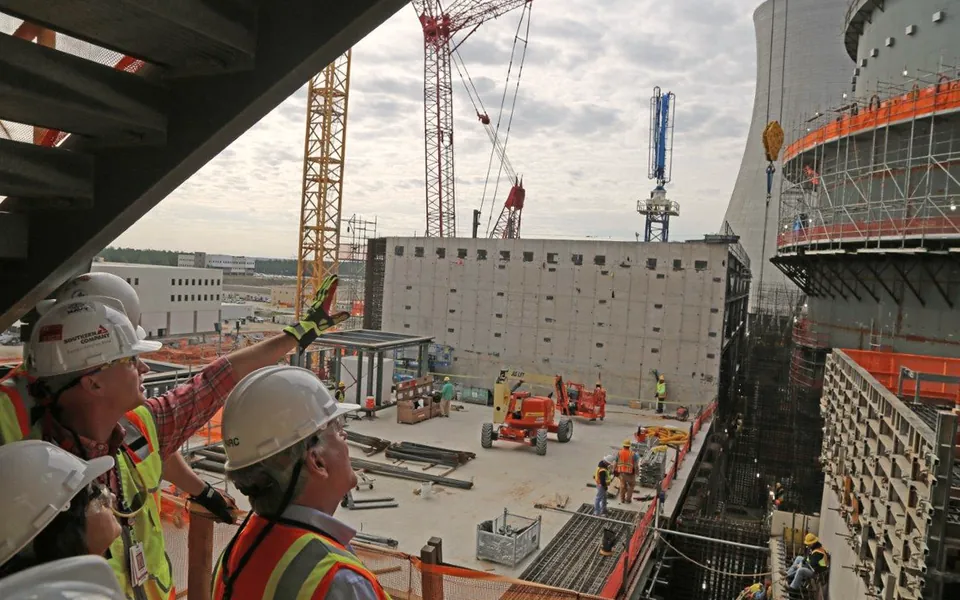
El desembre del 2015, Westinghouse Electric Company, la filial nuclear de Toshiba, va comprar a Chicago Bridge & Iron (CB&I) la seva divisió de construcció nuclear, Stone & Webster. Aleshores va estimar el fons de comerç, és a dir, la part del preu que excedeix el valor dels actius adquirits, en uns 87 milions de dòlars. El 27 de desembre de 2016, Toshiba va avisar que el cost d’acabar els projectes de reactors AP1000 als Estats Units superaria de molt les previsions i que el fons de comerç podia arribar a diversos milers de milions de dòlars.
A aquest problema comptable se’n va afegir un altre de control intern. Segons Toshiba, el 8 i el 19 de gener va rebre informes interns que apuntaven que els controls del procés d’assignació del preu de compra de Stone & Webster eren inadequats, i el 28 de gener un directiu de Westinghouse va assenyalar que l’alta direcció de la filial pressionava de manera indeguda per accelerar aquest procés. El comitè d’auditoria va encarregar una investigació al despatx d’advocats Nishimura & Asahi i Westinghouse va contractar K&L Gates. Els lletrats i l’auditor necessiten aproximadament un mes més, i Toshiba precisa que, de moment, no ha detectat partides que obliguin a corregir els seus comptes trimestrals.
Les conseqüències
El president del consell, Shigenori Shiga, va dimitir aquell mateix dia per assumir la responsabilitat per la pèrdua de la compra de Stone & Webster; continuarà com a directiu fins a la junta d’accionistes de juny per centrar-se en la resolució dels problemes de Westinghouse. Reuters va recordar que Shiga havia dirigit Westinghouse i que era la primera sortida d’alt nivell des que van sorgir els problemes nuclears al desembre.
L’empresa, que ja va patir un escàndol comptable el 2015, també veu com s’enfonsa el seu valor: les accions van caure un 8 % el 14 de febrer, fins a una capitalització d’uns 973.000 milions de iens, menys de la meitat que a mitjan desembre, segons Reuters.
Per reforçar el balanç, Toshiba va decidir el 27 de gener separar el seu negoci de memòries en una filial i busca capital de tercers; el 14 de febrer el seu conseller delegat, Satoshi Tsunakawa, va dir que estudia diverses ofertes i, segons Reuters, que està disposada a cedir la majoria d’aquest negoci, quan abans només preveia vendre una mica menys del 20 %. Toshiba també va anunciar que es retirarà de la construcció de centrals nuclears a l’estranger.
Què ensenya a qui compra una empresa
El cas no és només nuclear: és el d’una compra el valor de la qual es va revisar molt després de tancar-se. Primer, els contractes d’obra a preu tancat, com els de reactors, poden costar més del previst, i aquest cost canvia el valor del que s’ha comprat. Segon, l’assignació del preu de compra als actius i passius adquirits és un procés comptable amb risc propi: convé que estigui documentat i revisat per algú aliè a l’equip que tanca l’operació.
Tercer, els avisos interns funcionen si arriben a qui ha d’actuar: aquí els informes de gener van portar el comitè d’auditoria a investigar abans de publicar els comptes. En una compra d’empresa convé també revisar quines garanties dona el venedor, si hi ha clàusules d’ajust de preu o part del pagament retinguda fins que es confirmi el valor del que s’ha adquirit, i qui revisa els controls interns després.
Una compra no s’acaba en signar: el valor del que s’ha comprat es comprova després, i els controls interns són el que fa creïble la xifra.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.