El 19 de septiembre de 2018 Danske Bank presentó su investigación sobre la sucursal de Estonia: unos 200.000 millones de euros en pagos de clientes no residentes entre 2007 y 2015. Su consejero delegado dimite. Qué enseña a bancos y empresas.
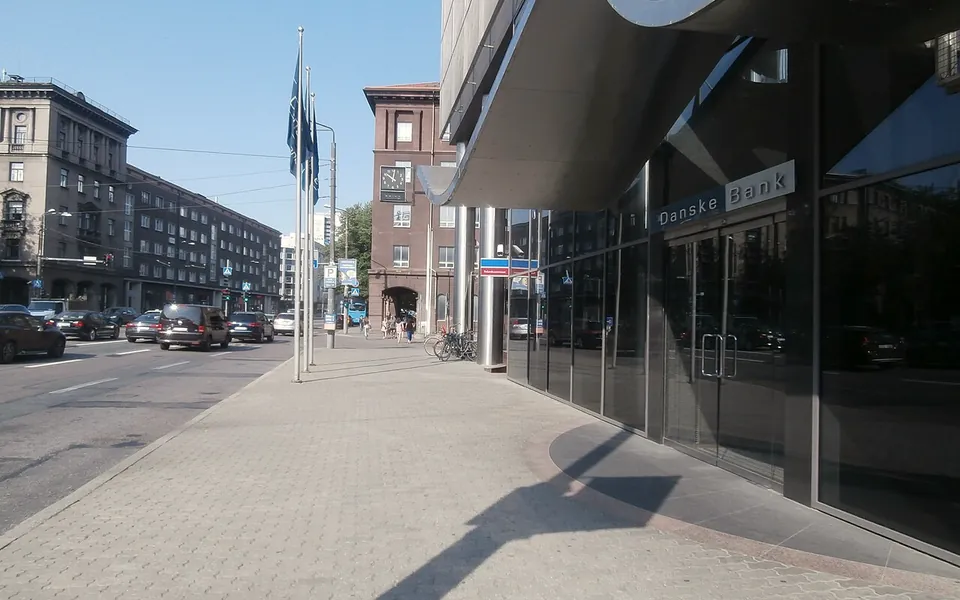
El 19 de septiembre de 2018, el banco danés Danske Bank publicó las conclusiones de la investigación sobre su sucursal de Estonia, abierta en el otoño de 2017. La dirigió la firma de abogados danesa Bruun & Hjejle, que revisó unos 12.000 documentos y más de 8 millones de correos electrónicos y entrevistó a más de 70 empleados y directivos, actuales y antiguos. El banco ya había reconocido que no logró evitar con eficacia que la sucursal se usara para blanquear dinero entre 2007 y 2015.
Qué se sabe
La cartera investigada reúne a unos 15.000 clientes: unos 10.000 de la llamada cartera de no residentes y otros 5.000 con características parecidas. En total hicieron unos 9,5 millones de pagos, por unos 200.000 millones de euros. El banco sitúa el origen del problema entre la compra de Sampo Bank, en 2007, y el cierre de la cartera, en 2015; unas pocas cuentas se cerraron a principios de 2016.
Una cifra de flujos no es una cifra de blanqueo. El banco aclara que no puede dar una estimación precisa de las operaciones sospechosas, aunque espera que sean una parte significativa de los pagos, y que un cliente sospechoso no hace sospechoso cada uno de sus pagos. De unos 6.200 clientes analizados hasta ahora, empezando por los que reunían más indicadores de riesgo, casi todos se han comunicado ya a las autoridades.
Entre las causas cita una sucursal con demasiada autonomía respecto al grupo, controles locales poco independientes, más atención a los procedimientos que al riesgo real y señales de alerta que no se detectaron o no se elevaron. Admite además sospechas de que empleados de Estonia ayudaron a clientes o actuaron de acuerdo con ellos.
Sobre las responsabilidades, el banco concluye que varios empleados, actuales y antiguos, incumplieron sus obligaciones legales, y que el consejo, su presidente y el consejero delegado no incumplieron las suyas. Aun así, el consejero delegado, Thomas F. Borgen, comunicó ese mismo día al consejo su deseo de dimitir; seguirá en el cargo hasta que se nombre a su sucesor. Dijo que el banco no estuvo a la altura de su responsabilidad y que su marcha era lo mejor para todas las partes.
El consejo decidió donar los ingresos brutos de esos clientes entre 2007 y 2015, que estima en 1.500 millones de coronas danesas; lo que las autoridades no confisquen irá a una fundación independiente contra la delincuencia financiera en Dinamarca y Estonia. El banco rebajó también su previsión de beneficio neto de 2018 a entre 16.000 y 17.000 millones de coronas. El supervisor danés ya le había impuesto el 3 de mayo ocho órdenes y ocho reprimendas por la gestión y el gobierno del caso, y el banco aplica un requisito adicional de capital de 5.000 millones de coronas.
Los deberes de prevención
En España, la Ley 10/2010, de prevención del blanqueo de capitales y de la financiación del terrorismo, obliga a los bancos y también, entre otros, a notarios, registradores, auditores, asesores fiscales, promotores inmobiliarios, proveedores de servicios societarios y abogados en determinadas operaciones. Su núcleo es la diligencia debida: identificar al cliente, identificar al titular real (la persona física que controla la sociedad, con un umbral del 25 % del capital o de los derechos de voto), conocer su actividad y seguir la relación mientras dure, incluido el origen de los fondos.
Si una operación es compleja o inusual, la ley exige un examen especial por escrito y, si hay indicios, comunicarla por iniciativa propia al Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias (Sepblac), abstenerse en principio de ejecutarla y no avisar al cliente. La documentación se conserva diez años y las medidas se refuerzan con ciertos países de riesgo y con la banca corresponsal. Si no puede aplicar la diligencia debida, la entidad no debe establecer la relación ni ejecutar la operación.
Qué conviene revisar
Una empresa o una familia con actividad internacional puede anticiparse a esas preguntas: tener a mano un organigrama de su estructura con los titulares reales, poder documentar de dónde proceden los fondos y qué justifica las operaciones importantes, y conservar contratos y facturas. Cuando el banco o el notario pregunta, una respuesta ordenada acorta los plazos y evita que una operación quede bloqueada. También conviene conocer a las contrapartes en el extranjero y entender por qué llega un pago inusual antes de aceptarlo. La quinta directiva antiblanqueo, publicada en junio de 2018, refuerza además la transparencia sobre los titulares reales. Consulte con su asesor cómo aplicarlo a su caso.
La prevención del blanqueo se hace cada día, cliente a cliente, y no solo cuando llega un inspector.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.