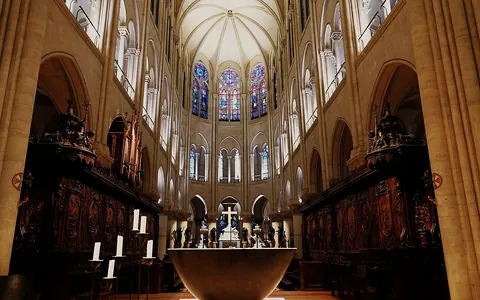
El 15 de abril de 2019 un incendio destruyó la aguja y buena parte de la cubierta de Notre-Dame de París. Qué se sabe del daño, de las donaciones prometidas y de cómo funciona el mecenazgo en Francia y en España.
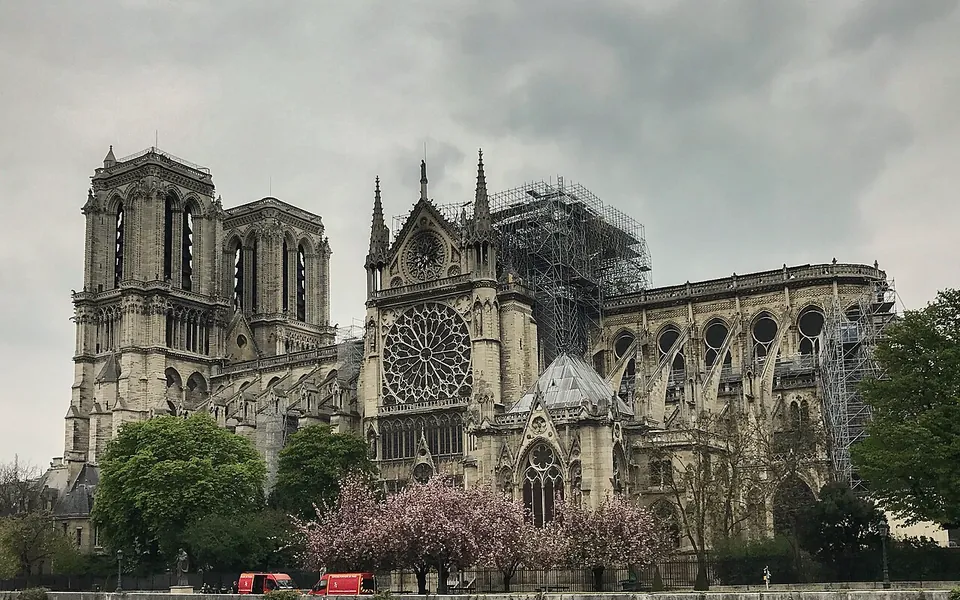
En la tarde del lunes 15 de abril de 2019 se declaró un incendio en la catedral de Notre-Dame de París, de unos 850 años de antigüedad. La aguja de madera se derrumbó y el fuego destruyó la cubierta. Unos 400 bomberos trabajaron durante la noche y, según el secretario de Estado del Interior, Laurent Nuñez, salvaron el edificio en una ventana crítica de entre 15 y 30 minutos. Un bombero resultó herido.
El daño
Se derrumbó la aguja, la cubierta quedó destruida y parte de las bóvedas superiores cayó. Las dos torres, los muros y los rosetones se mantuvieron intactos, y dentro siguen en pie las estatuas y la cruz dorada sobre el altar. El órgano, de casi 8.000 tubos, resultó dañado. Se desconoce el número de obras perdidas; bomberos y empleados formaron una cadena humana para sacar piezas como la Corona de Espinas y la túnica de san Luis, que se guardaron en el Ayuntamiento de París.
La causa no está determinada. El fiscal de París, Rémy Heitz, dijo que nada indica un acto deliberado y que la investigación será «larga y compleja»; cincuenta investigadores trabajan en ella y la hipótesis más citada es un accidente ligado a las obras de la aguja, aún sin confirmar. El presidente Emmanuel Macron prometió reconstruir la catedral aún más bella y terminarla en cinco años; algunos expertos creen que llevará décadas. El 17 de abril, el primer ministro, Édouard Philippe, anunció un concurso internacional de arquitectura para la nueva aguja.
Las donaciones y el debate fiscal
En 24 horas se prometieron más de 800 millones de euros, según France 24. Las mayores aportaciones anunciadas: 200 millones de la familia Arnault y LVMH, 200 millones de la familia Bettencourt Meyers (L’Oréal), 100 millones de François-Henri Pinault y su holding Artémis (Kering) y 100 millones de Total; Apple anunció una contribución sin cifra. Los recuentos varían según el medio y el día, y se trata de promesas anunciadas, no de cantidades ya ingresadas.
El debate fiscal llegó enseguida. En Francia, la ley Aillagon de 2003 permite a las empresas deducir el 60 % de lo donado, con un tope del 0,5 % de su facturación, y a los particulares el 66 %, hasta el 20 % de su renta imponible. Con una deducción del 60 %, una empresa que dona 100 asume un coste neto de 40 si no supera el tope, y eso alimentó las críticas. Pinault anunció que su donación no se deducirá. Jean-Jacques Aillagon, exministro de Cultura y director de la Colección Pinault, propuso elevar al 90 % la deducción de las empresas.
El Gobierno anunció un régimen especial solo para particulares: deducción del 75 % hasta 1.000 euros y del 66 % por encima, con un proyecto de ley que debía presentarse la semana siguiente; para las empresas no se anunció ningún cambio. Se abrió además un debate más amplio sobre la desigualdad y la fiscalidad de las grandes fortunas.
El mecenazgo en España
En España, la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, premia los donativos a las entidades que enumera: fundaciones, asociaciones declaradas de utilidad pública y otras entidades sin fines lucrativos, el Estado, las comunidades autónomas y los entes locales, las universidades públicas, el Instituto Cervantes y el Institut Ramon Llull, entre otras.
Con los porcentajes vigentes en 2019, un contribuyente del IRPF deduce de la cuota el 75 % de los primeros 150 euros donados y el 30 % del resto; si lleva al menos tres años donando a la misma entidad importes iguales o crecientes, la parte que excede de 150 euros se deduce al 35 %. Las empresas deducen el 35 % de lo donado en el Impuesto sobre Sociedades, o el 40 % si hay donaciones recurrentes.
Hay límites y requisitos. La base de la deducción no puede superar el 10 % de la base liquidable del IRPF ni, en Sociedades, el 10 % de la base imponible, con la posibilidad de aplicar el exceso en los diez años siguientes. La donación debe ser irrevocable y justificarse con el certificado de la entidad beneficiaria. La ley de Presupuestos puede elevar hasta cinco puntos los porcentajes para actividades prioritarias de mecenazgo.
Un ejemplo: 1.000 euros donados dan una deducción de 367,50 euros en el IRPF (112,50 por los primeros 150 y 255 por los 850 restantes), un coste neto de 632,50 euros. Comparado con el francés, el sistema español deduce porcentajes más bajos en las donaciones grandes y fija los topes sobre la renta o la base imponible, no sobre la facturación. Su asesor puede indicarle cómo le afecta en su caso.
Notre-Dame ha mostrado cuánto puede movilizarse en horas; las reglas fiscales deciden cuánto cuesta cada donación.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.