El 15 d’abril del 2019 un incendi va destruir l’agulla i bona part de la coberta de Notre-Dame de París. Què se sap del dany, de les donacions promeses i de com funciona el mecenatge a França i a Espanya.
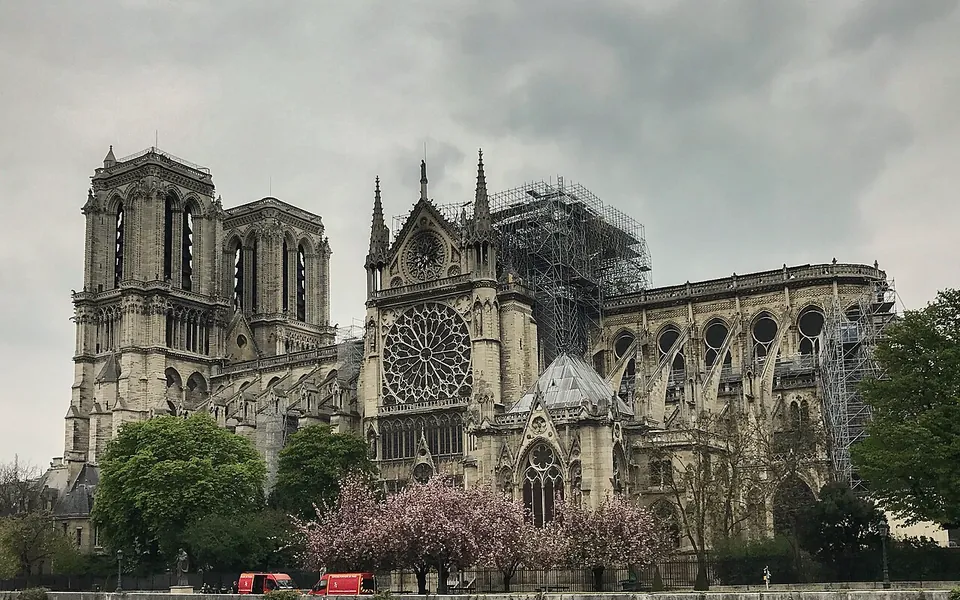
A la tarda del dilluns 15 d’abril del 2019 es va declarar un incendi a la catedral de Notre-Dame de París, d’uns 850 anys d’antiguitat. L’agulla de fusta es va ensorrar i el foc va destruir la coberta. Uns 400 bombers van treballar durant la nit i, segons el secretari d’Estat de l’Interior, Laurent Nuñez, van salvar l’edifici en una finestra crítica d’entre 15 i 30 minuts. Un bomber va resultar ferit.
El dany
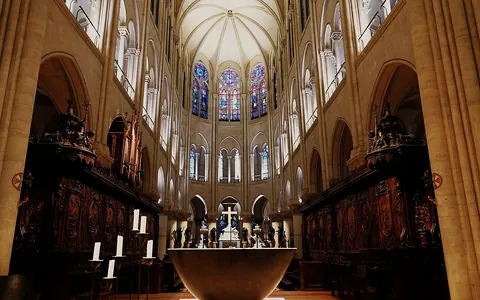
Es va ensorrar l’agulla, la coberta va quedar destruïda i part de les voltes superiors va caure. Les dues torres, els murs i els rosetons es van mantenir intactes, i a dins continuen drets les estàtues i la creu daurada sobre l’altar. L’orgue, de gairebé 8.000 tubs, va quedar malmès. Es desconeix el nombre d’obres perdudes; bombers i empleats van formar una cadena humana per treure peces com la Corona d’Espines i la túnica de sant Lluís, que es van guardar a l’Ajuntament de París.
La causa no està determinada. El fiscal de París, Rémy Heitz, va dir que res no indica un acte deliberat i que la investigació serà «llarga i complexa»; cinquanta investigadors hi treballen i la hipòtesi més citada és un accident lligat a les obres de l’agulla, encara sense confirmar. El president Emmanuel Macron va prometre reconstruir la catedral encara més bella i acabar-la en cinc anys; alguns experts creuen que trigarà dècades. El 17 d’abril, el primer ministre, Édouard Philippe, va anunciar un concurs internacional d’arquitectura per a la nova agulla.
Les donacions i el debat fiscal
En 24 hores es van prometre més de 800 milions d’euros, segons France 24. Les aportacions més grans anunciades: 200 milions de la família Arnault i LVMH, 200 milions de la família Bettencourt Meyers (L’Oréal), 100 milions de François-Henri Pinault i la seva holding Artémis (Kering) i 100 milions de Total; Apple va anunciar una contribució sense xifra. Els recomptes varien segons el mitjà i el dia, i es tracta de promeses anunciades, no de quantitats ja ingressades.
El debat fiscal va arribar de seguida. A França, la llei Aillagon del 2003 permet a les empreses deduir el 60 % del que donen, amb un topall del 0,5 % de la seva facturació, i als particulars el 66 %, fins al 20 % de la seva renda imposable. Amb una deducció del 60 %, una empresa que dona 100 assumeix un cost net de 40 si no supera el topall, i això va alimentar les crítiques. Pinault va anunciar que la seva donació no es deduirà. Jean-Jacques Aillagon, exministre de Cultura i director de la Col·lecció Pinault, va proposar elevar al 90 % la deducció de les empreses.
El Govern va anunciar un règim especial només per a particulars: deducció del 75 % fins a 1.000 euros i del 66 % per sobre, amb un projecte de llei que s’havia de presentar la setmana següent; per a les empreses no es va anunciar cap canvi. Es va obrir a més un debat més ampli sobre la desigualtat i la fiscalitat de les grans fortunes.
El mecenatge a Espanya
A Espanya, la Llei 49/2002, de règim fiscal de les entitats sense finalitats lucratives i dels incentius fiscals al mecenatge, premia els donatius a les entitats que enumera: fundacions, associacions declarades d’utilitat pública i altres entitats sense finalitats lucratives, l’Estat, les comunitats autònomes i els ens locals, les universitats públiques, l’Institut Cervantes i l’Institut Ramon Llull, entre d’altres.
Amb els percentatges vigents el 2019, un contribuent de l’IRPF dedueix de la quota el 75 % dels primers 150 euros donats i el 30 % de la resta; si fa almenys tres anys que dona a la mateixa entitat imports iguals o creixents, la part que excedeix de 150 euros es dedueix al 35 %. Les empreses dedueixen el 35 % del que donen a l’Impost sobre Societats, o el 40 % si hi ha donacions recurrents.
Hi ha límits i requisits. La base de la deducció no pot superar el 10 % de la base liquidable de l’IRPF ni, a Societats, el 10 % de la base imposable, amb la possibilitat d’aplicar l’excés en els deu anys següents. La donació ha de ser irrevocable i justificar-se amb el certificat de l’entitat beneficiària. La llei de pressupostos pot elevar fins a cinc punts els percentatges per a activitats prioritàries de mecenatge.
Un exemple: 1.000 euros donats donen una deducció de 367,50 euros a l’IRPF (112,50 pels primers 150 i 255 pels 850 restants), un cost net de 632,50 euros. Comparat amb el francès, el sistema espanyol dedueix percentatges més baixos en les donacions grans i fixa els topalls sobre la renda o la base imposable, no sobre la facturació. El seu assessor pot indicar-li com l’afecta en el seu cas.
Notre-Dame ha mostrat quant es pot mobilitzar en hores; les regles fiscals decideixen quant costa cada donació.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.