Tras el tuit del 7 de agosto sobre sacar Tesla de bolsa, el regulador bursátil de EE. UU. demandó a Musk el 27 de septiembre y pactó con él el 29. Qué dice el acuerdo y qué enseña sobre informar al mercado.

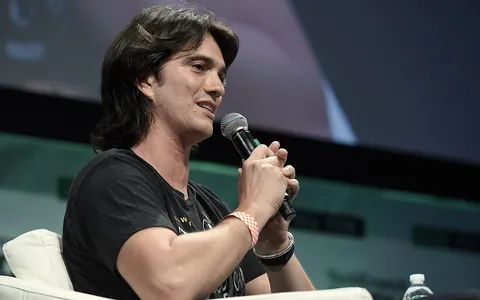
El 7 de agosto de 2018, Elon Musk, consejero delegado y presidente de Tesla, escribió en Twitter a sus unos 22 millones de seguidores que podía sacar la empresa de bolsa a 420 dólares por acción y que la financiación estaba asegurada: solo faltaba, decía, el voto de los accionistas. El 24 de agosto dijo que Tesla seguiría cotizando. El 27 de septiembre, la Comisión del Mercado de Valores de EE. UU. (SEC) presentó una demanda contra él, y el 29 de septiembre se anunció el acuerdo con Musk y con la compañía.
Qué sostiene la SEC
Según la demanda, presentada ante un tribunal federal de Nueva York, Musk no había hablado con ningún posible financiador sobre las condiciones de la operación, incluido el precio, sabía que era incierta y estaba sujeta a numerosas condiciones, y sus afirmaciones carecían de base suficiente. La SEC añade que sus mensajes hicieron subir la cotización más de un 6 % ese día y causaron una perturbación importante del mercado. Pedía una orden judicial contra nuevas infracciones, la devolución de los beneficios indebidos, sanciones civiles y la prohibición de ser directivo o consejero de una empresa cotizada. Son alegaciones del regulador, no una sentencia.
También se acusó a Tesla, por un motivo distinto: no mantener controles y procedimientos de información. Según la SEC, la empresa dijo en 2013 que usaría la cuenta de Twitter de Musk para anunciar información relevante y animó a los inversores a leerla, pero no tenía controles para saber si esos mensajes contenían datos que debían figurar en sus informes oficiales ni procesos para asegurar que fueran exactos o completos.
El acuerdo
El 29 de septiembre, Musk y Tesla aceptaron resolver el caso sin admitir ni negar las acusaciones; el acuerdo debe aprobarlo un tribunal. Musk deja la presidencia del consejo, que pasará a un presidente independiente, y no podrá volver a ocupar ese cargo durante tres años. Seguirá como consejero delegado. Tesla nombrará dos consejeros independientes más y creará un comité de consejeros independientes, con controles adicionales, para supervisar las comunicaciones de Musk. Cada uno pagará 20 millones de dólares, 40 en total, que irán a los inversores perjudicados mediante un proceso aprobado por el tribunal.
Dos cifras ilustran cuánto puede mover un mensaje la cotización de una empresa: la SEC atribuye al tuit una subida de más de un 6 % el 7 de agosto, y el viernes 28 de septiembre, un día después de la demanda, las acciones de Tesla cayeron un 14 %, según la agencia AP.
Qué conviene revisar
En la Unión Europea, el Reglamento (UE) 596/2014 sobre abuso de mercado exige a los emisores hacer pública cuanto antes la información privilegiada que les afecte directamente, y prohíbe difundir por cualquier medio, también internet, información que dé señales falsas o engañosas sobre una cotización cuando se sabe o debería saberse que lo es. En España vigila su cumplimiento la Comisión Nacional del Mercado de Valores (CNMV), donde las sociedades cotizadas comunican la información relevante.
Para una empresa cotizada, o con inversores externos, el caso deja tres comprobaciones prácticas: quién está autorizado a hablar en nombre de la compañía, por qué canal se publica primero la información relevante (el oficial, antes que las redes) y qué se verifica antes de anunciar una operación, sobre todo si menciona precio o financiación. Quien tenga acciones de una cotizada puede distinguir entre una intención expresada en redes y una oferta formal, y acudir a los documentos que la empresa registra ante el supervisor. Para su caso concreto, consulte con su asesor.
Una frase en una red social puede tener las mismas consecuencias que un comunicado oficial.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.