El 30 de septiembre de 2019 The We Company, matriz de WeWork, retiró su solicitud de salida a bolsa, seis días después de que Adam Neumann dejara la dirección. Qué enseña sobre gobierno corporativo y valoraciones.
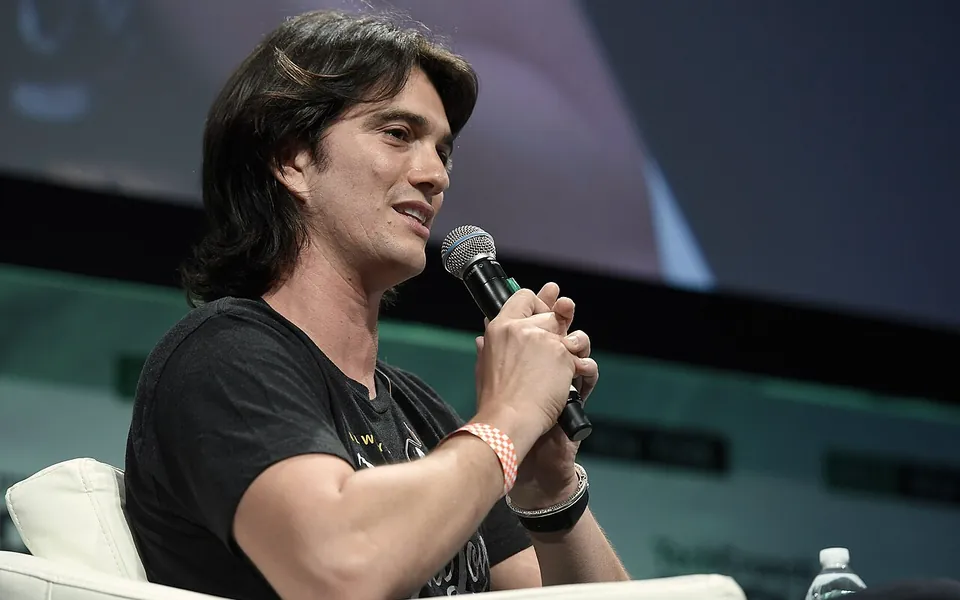
El 30 de septiembre de 2019, The We Company, la matriz de WeWork, presentó ante la SEC la solicitud para retirar su registro de salida a bolsa. Sus consejeros delegados, Artie Minson y Sebastian Gunningham, explicaron que aplazaban la operación para centrarse en su negocio principal. Seis días antes, el 24 de septiembre, el fundador, Adam Neumann, había dejado el cargo de consejero delegado, aunque seguía como presidente no ejecutivo. La compañía había hecho público su folleto el 14 de agosto.
Qué ocurrió
La operación se complicó desde que se conoció el folleto. Inversores y analistas cuestionaron la valoración de 47.000 millones de dólares con la que SoftBank había invertido en enero, y la prensa informó de que la empresa estudiaba recortarla a la mitad e incluso a cifras tan bajas como 10.000 millones. También se cuestionaron las operaciones entre la compañía y su fundador, como las inmobiliarias o la participación recibida por ceder las marcas «we».
Tras su salida, Neumann fue sustituido por Minson y Gunningham como consejeros delegados conjuntos. Estos afirmaron que seguirán adelante con la idea de ser una empresa cotizada y que volverán a los mercados más adelante. SoftBank, que según la prensa poseía cerca de un tercio de la compañía, había invertido en enero a esa valoración. La retirada tiene además consecuencias de financiación: un acuerdo de crédito bancario de 6.000 millones de dólares, cerrado en agosto, dependía, según la prensa, de que la salida a bolsa recaudase al menos 3.000 millones.
Gobierno corporativo: el voto de Neumann
El centro de la crítica era la estructura de voto. En el folleto, las acciones de clase A tenían un voto por acción, mientras que las de alto voto (clases B y C) tenían inicialmente veinte. Neumann controlaría así la mayoría de los derechos de voto y la compañía sería, según las reglas de Nasdaq, una «sociedad controlada», que puede acogerse a excepciones de gobierno corporativo, como no tener comités de retribuciones y de nombramientos totalmente independientes.
Ante las críticas, la compañía publicó en septiembre versiones corregidas del folleto, la última el día 13, con cambios «en respuesta a las opiniones del mercado»: las acciones de alto voto pasaban de 20 a 10 votos y volverían a un voto por acción si Neumann falleciera, quedara incapacitado o su participación bajara del 5 %; el consejo tendría mayoría de consejeros independientes y un consejero principal independiente antes de fin de año; ningún familiar del fundador formaría parte de él; y el consejo, no una comisión, elegiría al sucesor. Neumann se comprometía además a ceder a la empresa los beneficios de sus operaciones inmobiliarias con ella y a limitar la venta de sus acciones.
Qué enseña el caso
Una salida a bolsa vende una parte de un negocio y, con ella, unas reglas de control. Cuando una persona conserva la mayoría del voto mediante acciones especiales, el inversor compra, además de resultados futuros, confianza en esa persona; por eso el mercado mira con lupa la independencia del consejo, las operaciones con partes vinculadas y los mecanismos de sucesión. Y la valoración de una ronda privada no es un precio garantizado en bolsa: depende de lo que el mercado esté dispuesto a pagar el día de la operación.
Quien quiera entender una operación de este tipo puede mirar siempre en el folleto la estructura de voto, las operaciones con el fundador, la composición del consejo y la caja disponible frente al gasto. Esta nota es informativa y no recomienda ni desaconseja ninguna inversión. Consulte con su asesor cómo aplicarlo a su caso.
El gobierno corporativo no es un adorno del folleto: es parte de lo que el mercado pone en precio.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.