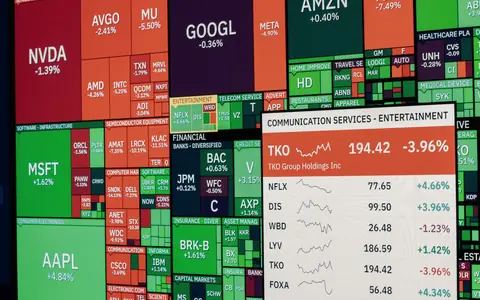
- El 31 de julio el Banco de Japón volvió a subir los tipos; el 2 de agosto, un dato de empleo estadounidense peor de lo esperado despertó el miedo a una recesión.
- Cada noticia por separado era manejable, pero juntas se reforzaron: las inversiones financiadas con yenes baratos empezaron a deshacerse con prisa.
- Conviene conocer el nivel de deuda detrás de cada posición: cuanto más apalancada está una inversión, mayor es la presión para vender.
El 31 de julio de 2024, el Banco de Japón volvió a subir los tipos de interés. Dos días después, el 2 de agosto, un dato de empleo estadounidense peor de lo esperado despertó el miedo a una recesión. Eran dos noticias de naturaleza distinta, procedentes de dos economías diferentes, que llegaron al mercado casi a la vez y cuyo efecto combinado fue mayor que la suma de sus partes. Fue un recordatorio de que los mercados absorben mejor una noticia aislada que una combinación inesperada.
Entender cómo se reforzaron entre sí ayuda a comprender por qué las sacudidas financieras parecen a veces desproporcionadas respecto a su causa aparente. Los mercados no reaccionan solo a las noticias, sino a la posición en que estas encuentran a los inversores. Cuando muchos comparten la misma apuesta, cualquier cambio de circunstancias puede empujarles a salir por la misma puerta.
Dos noticias a la vez
Cada noticia por separado era manejable, pero juntas se reforzaron en el mercado y alimentaron el miedo a una recesión. Esa combinación explica por qué el movimiento fue más brusco de lo que cada dato, por separado, habría justificado. La subida de tipos encarecía la financiación en yenes; el dato de empleo hacía dudar de la fortaleza de la economía estadounidense. Ni una ni otra eran, por sí solas, un motivo de alarma; lo relevante fue el momento y la posición de quienes las recibían.
Un mercado que lleva tiempo tranquilo es especialmente sensible a las sorpresas. Si los inversores confiaban en un entorno estable, dos noticias que lo cuestionan a la vez pueden producir una revisión rápida de las posiciones. No fue un juicio sobre la economía en su conjunto, sino la reacción de quienes habían construido sus carteras sobre supuestos que dejaron de parecer seguros. Cuando la confianza se resiente, los inversores suelen reducir riesgos en bloque, sin distinguir entre buenos y malos activos.
Deshacer posiciones
Las inversiones financiadas con yenes baratos empezaron a deshacerse a toda prisa. Cuando una inversión se financia con una moneda barata y esa moneda se encarece, muchos inversores cierran posiciones a la vez, y eso amplifica el movimiento. El inversor que pidió prestado en yenes debe devolver una deuda que ahora cuesta más. Cuanto más tiempo se ha mantenido la posición, mayor suele ser el efecto de cerrarla de golpe.
El proceso tiene algo de círculo vicioso: la venta de activos hace bajar sus precios, la bajada de precios obliga a otros a vender y el yen sigue apreciándose mientras se cierran posiciones. Aquello que había funcionado como un apoyo silencioso de los mercados se convertía en una fuente de presión. Es un mecanismo que se conoce bien, pero que solo se hace visible cuando se activa. Quien lo ha vivido recuerda que lo difícil no es entender la explicación, sino mantener la calma mientras ocurre.
Qué conviene tener presente
Es un recordatorio de que los mercados están conectados por la financiación. Quien nunca ha invertido en Japón puede, aun así, ver afectada su cartera por lo que ocurre allí, porque los precios de los activos dependen de quién los financia y en qué condiciones. Esa interdependencia no puede eliminarse, pero sí conocerse. Conocerla es el primer paso para decidir qué nivel de exposición resulta aceptable.
Cuanto más apalancada está una inversión, mayor es la presión para venderla en un mal momento, y por eso conviene conocer el nivel de deuda detrás de cada posición. Esto vale para un fondo, para una cartera personal y para la financiación de una empresa. Hablar con el asesor sobre qué parte de lo que se posee se financió con deuda permite calibrar el riesgo antes de que una sacudida lo ponga a prueba.
Era el detonante de la sacudida del lunes siguiente.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.