El 7 de noviembre de 2023 el Tribunal Constitucional rechazó el recurso de Madrid y avaló el impuesto de solidaridad de las grandes fortunas. Qué grava, quién lo paga y qué cambia tras la sentencia.
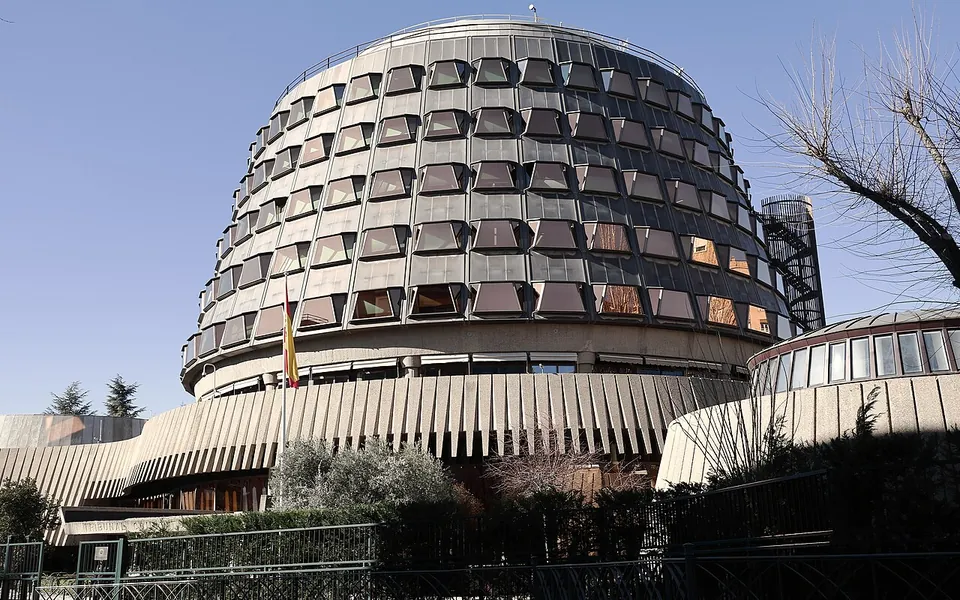
El Pleno del Tribunal Constitucional rechazó el 7 de noviembre de 2023 el recurso de la Comunidad de Madrid contra el impuesto temporal de solidaridad de las grandes fortunas, regulado en el artículo 3 de la Ley 38/2022, de 27 de diciembre. La sentencia (STC 149/2023, ponente la magistrada María Luisa Balaguer) salió adelante por siete votos contra cuatro. Es la primera que resuelve uno de los recursos de comunidades autónomas contra el impuesto; los de Andalucía, Galicia y Murcia seguían pendientes.
Qué grava y quién lo paga
El impuesto es un tributo directo, personal y complementario del impuesto sobre el patrimonio. Grava a las personas físicas que, a 31 de diciembre, tengan un patrimonio neto superior a 3 millones de euros, con los mismos sujetos pasivos y los mismos bienes exentos que el impuesto sobre el patrimonio. No se aplica en el País Vasco ni en Navarra, que tienen régimen foral, y no puede cederse a las comunidades: lo gestiona el Estado.
La tarifa es la del impuesto sobre el patrimonio, salvo que el primer tramo, hasta 3 millones de base liquidable, tributa al 0 %. A partir de ahí, el 1,7 % hasta 5.347.998,03 euros, el 2,1 % hasta 10.695.996,06 y el 3,5 % por encima. Para los residentes, la base se reduce antes en un mínimo exento de 700.000 euros, de modo que en la práctica empiezan a pagar los patrimonios netos superiores a 3,7 millones.
Del resultado se resta la cuota del impuesto sobre el patrimonio efectivamente pagada, y la suma de este impuesto, el de patrimonio y el IRPF no puede superar, para los residentes, el 60 % de la base imponible del IRPF. Por eso el efecto depende de la residencia: quien vive en una comunidad que bonifica al 100 % el impuesto sobre el patrimonio, como Madrid, no tiene nada que restar y soporta la cuota completa; en otras, el nuevo impuesto actúa como un complemento sobre lo ya pagado. La ley lo justificó con un doble fin: recaudar más en un contexto de crisis energética e inflación y acercar la carga entre comunidades.
Qué dijo el Tribunal
Madrid alegaba un defecto de tramitación —el impuesto se introdujo por enmienda en una proposición de ley sobre gravámenes a las energéticas y a la banca— y varios motivos de fondo: invasión de su autonomía financiera, vulneración de la capacidad económica y de la prohibición de confiscatoriedad, y falta de seguridad jurídica. El Tribunal los rechazó todos. Sobre la autonomía, razonó que el impuesto deja intactas las competencias de las comunidades sobre el impuesto sobre el patrimonio —mínimo exento, tarifa, deducciones y bonificaciones— y que Madrid no puede impedir que el Estado grave un patrimonio que ella ha dejado libre.
Sobre la confiscatoriedad, recordó que un impuesto sobre el patrimonio solo sería confiscatorio si agotara el valor del patrimonio, no la renta que este genera, y que el recurso no probó ese efecto. Sobre la retroactividad, señaló que el impuesto no tiene periodo impositivo: se devenga el 31 de diciembre, la primera vez fue el 31 de diciembre de 2022 y la ley estaba ya en vigor desde el 29. Tampoco hay, añadió, un derecho a que el régimen fiscal no cambie. Los cuatro magistrados que votaron en contra habrían estimado el recurso por falta de conexión entre la enmienda y la ley, por la afectación a la autonomía financiera y política de las comunidades y por seguridad jurídica.
Qué cambia
Desde que se anunció, en septiembre de 2022, y desde que se aprobó el modelo 718, en junio de 2023, pesaba la duda de si el Constitucional lo anularía. La sentencia despeja esa duda en lo que respecta a los motivos planteados por Madrid: el impuesto es constitucional. Quienes declararon el ejercicio 2022 lo hicieron con la ley en vigor y la sentencia no altera esas declaraciones. El segundo devengo que prevé la ley es el 31 de diciembre de 2023, y la declaración se presentará, previsiblemente, en 2024, en el plazo que fije el Ministerio de Hacienda.
Con vistas al 31 de diciembre, conviene valorar el patrimonio con las reglas del impuesto sobre el patrimonio, comprobar la residencia fiscal y los bienes exentos y calcular la cuota del impuesto sobre el patrimonio que se deducirá. Consulte con su asesor fiscal cómo aplicarlo a su caso. La sentencia despeja la duda sobre su validez; la fecha que cuenta sigue siendo el 31 de diciembre.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.