El 7 de novembre del 2023 el Tribunal Constitucional va rebutjar el recurs de Madrid i va avalar l’impost de solidaritat de les grans fortunes. Què grava, qui el paga i què canvia després de la sentència.
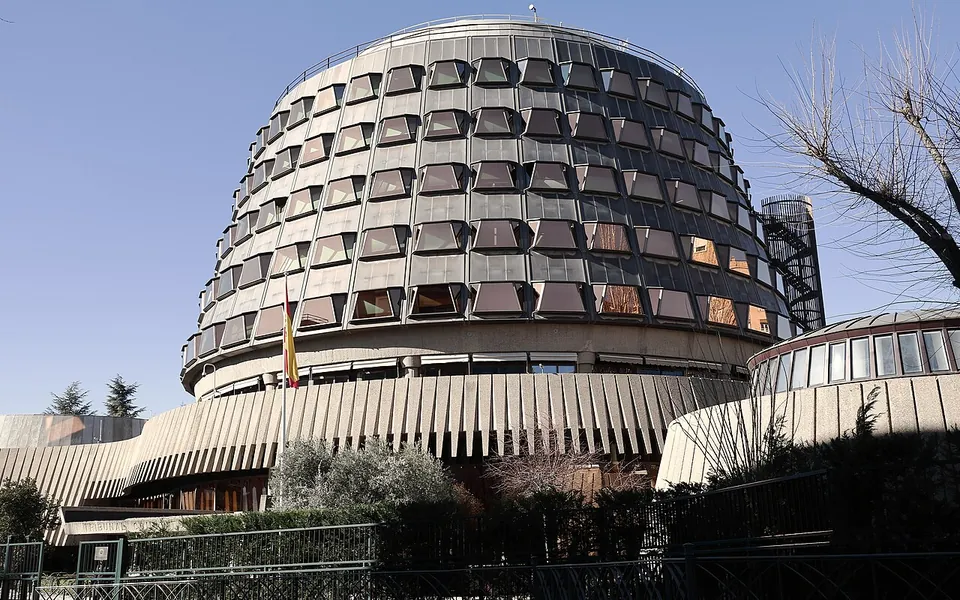
El Ple del Tribunal Constitucional va rebutjar el 7 de novembre del 2023 el recurs de la Comunitat de Madrid contra l’impost temporal de solidaritat de les grans fortunes, regulat a l’article 3 de la Llei 38/2022, de 27 de desembre. La sentència (STC 149/2023, ponent la magistrada María Luisa Balaguer) va tirar endavant per set vots contra quatre. És la primera que resol un dels recursos de comunitats autònomes contra l’impost; els d’Andalusia, Galícia i Múrcia continuaven pendents.
Què grava i qui el paga
L’impost és un tribut directe, personal i complementari de l’impost sobre el patrimoni. Grava les persones físiques que, a 31 de desembre, tinguin un patrimoni net superior a 3 milions d’euros, amb els mateixos subjectes passius i els mateixos béns exempts que l’impost sobre el patrimoni. No s’aplica al País Basc ni a Navarra, que tenen règim foral, i no es pot cedir a les comunitats: el gestiona l’Estat.
La tarifa és la de l’impost sobre el patrimoni, tret que el primer tram, fins a 3 milions de base liquidable, tributa al 0 %. A partir d’aquí, l’1,7 % fins a 5.347.998,03 euros, el 2,1 % fins a 10.695.996,06 i el 3,5 % per sobre. Per als residents, la base es redueix abans en un mínim exempt de 700.000 euros, de manera que a la pràctica comencen a pagar els patrimonis nets superiors a 3,7 milions.
Del resultat es resta la quota de l’impost sobre el patrimoni efectivament pagada, i la suma d’aquest impost, el de patrimoni i l’IRPF no pot superar, per als residents, el 60 % de la base imposable de l’IRPF. Per això l’efecte depèn de la residència: qui viu en una comunitat que bonifica al 100 % l’impost sobre el patrimoni, com Madrid, no té res a restar i suporta la quota completa; en unes altres, el nou impost actua com un complement sobre el que ja s’ha pagat. La llei el va justificar amb una doble finalitat: recaptar més en un context de crisi energètica i inflació i apropar la càrrega entre comunitats.
Què va dir el Tribunal
Madrid al·legava un defecte de tramitació —l’impost es va introduir per esmena en una proposició de llei sobre gravàmens a les energètiques i a la banca— i diversos motius de fons: invasió de la seva autonomia financera, vulneració de la capacitat econòmica i de la prohibició de confiscatorietat, i manca de seguretat jurídica. El Tribunal els va rebutjar tots. Sobre l’autonomia, va raonar que l’impost deixa intactes les competències de les comunitats sobre l’impost sobre el patrimoni —mínim exempt, tarifa, deduccions i bonificacions— i que Madrid no pot impedir que l’Estat gravi un patrimoni que ella ha deixat lliure.
Sobre la confiscatorietat, va recordar que un impost sobre el patrimoni només seria confiscatori si exhaurís el valor del patrimoni, no la renda que aquest genera, i que el recurs no va provar aquest efecte. Sobre la retroactivitat, va assenyalar que l’impost no té període impositiu: es merita el 31 de desembre, la primera vegada va ser el 31 de desembre del 2022 i la llei ja era en vigor des del 29.
Tampoc hi ha, va afegir, un dret que el règim fiscal no canviï. Els quatre magistrats que van votar en contra haurien estimat el recurs per manca de connexió entre l’esmena i la llei, per l’afectació a l’autonomia financera i política de les comunitats i per seguretat jurídica.
Què canvia
Des que es va anunciar, el setembre del 2022, i des que es va aprovar el model 718, el juny del 2023, pesava el dubte de si el Constitucional l’anul·laria. La sentència dissipa aquest dubte pel que fa als motius plantejats per Madrid: l’impost és constitucional. Els qui van declarar l’exercici 2022 ho van fer amb la llei en vigor i la sentència no altera aquestes declaracions. El segon meritament que preveu la llei és el 31 de desembre del 2023, i la declaració es presentarà, previsiblement, el 2024, en el termini que fixi el Ministeri d’Hisenda.
De cara al 31 de desembre, convé valorar el patrimoni amb les regles de l’impost sobre el patrimoni, comprovar la residència fiscal i els béns exempts i calcular la quota de l’impost sobre el patrimoni que es deduirà. Consulti amb el seu assessor fiscal com aplicar-ho al seu cas. La sentència dissipa el dubte sobre la seva validesa; la data que compta continua sent el 31 de desembre.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.