Las lluvias del 14 y 15 de julio de 2021 provocaron inundaciones mortales en Alemania y Bélgica. El balance provisional a 19 de julio, las ayudas anunciadas y qué cubre el seguro en España ante una riada.
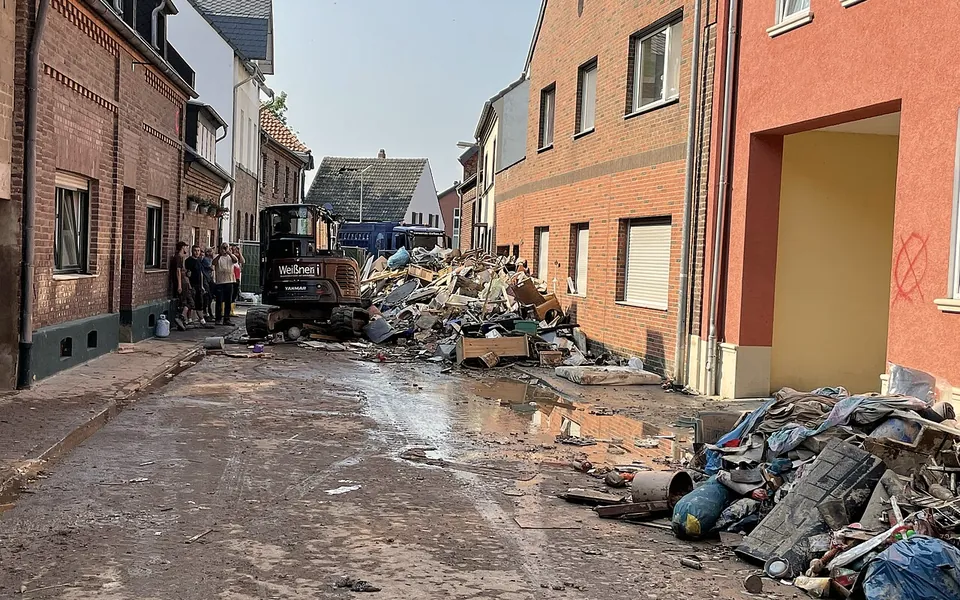
Entre el 12 y el 15 de julio de 2021 llovió con una intensidad récord en el oeste de Europa. Los ríos se desbordaron a partir del 14 de julio y las crecidas arrasaron localidades enteras de Alemania y Bélgica, con efectos también en los Países Bajos. El lunes 19 de julio los balances seguían siendo provisionales y aumentaban cada día.
Qué se sabía el 19 de julio
Según la agencia AFP, Alemania contaba al menos 165 muertos: 117 en Renania-Palatinado, donde además había 749 heridos, al menos 47 en Renania del Norte-Westfalia y uno en Baviera. El distrito de Ahrweiler, al sur de Colonia, concentraba la mayoría: unas 110 de las 156 víctimas registradas el 17 de julio, según la policía. Los medios describían la riada como el peor desastre natural del país en más de medio siglo.
En Bélgica, el centro nacional de crisis contabilizaba 27 muertos el 17 de julio y 103 personas desaparecidas o ilocalizables. En los Países Bajos, la provincia de Limburgo estuvo en alerta máxima y se evacuó a decenas de miles de personas, sin víctimas confirmadas hasta la mañana del sábado. En Wassenberg, cerca de Colonia, se evacuó a unas 700 personas tras romperse una presa, y a unas 4.500 más aguas abajo de la presa de Steinbachtal, ante el riesgo de que cediera.
La respuesta política
La canciller Angela Merkel visitó el domingo 18 de julio la localidad de Schuld, en Renania-Palatinado, habló de una situación «surrealista» y pidió un gran esfuerzo para acelerar las políticas contra el calentamiento climático. El presidente federal, Frank-Walter Steinmeier, estuvo en Erftstadt, y el primer ministro belga, Alexander De Croo, y la presidenta de la Comisión Europea, Ursula von der Leyen, recorrieron zonas afectadas de Bélgica el sábado 17.
El Gobierno alemán anunció ayudas de emergencia de al menos 300 millones de euros a partir del miércoles 21 y un programa de reconstrucción de varios miles de millones. Steinmeier advirtió de que evaluar todos los daños llevaría semanas, y la gestión del ministro del Interior, Horst Seehofer, estaba en el centro de una polémica por posibles fallos en los avisos a la población.
Qué cubre el seguro en España
En Alemania, la cobertura de inundaciones no viene en la póliza básica del edificio: se contrata aparte, como garantía de «daños elementales». Según el sector asegurador, solo alrededor de la mitad de los edificios residenciales la tenía, de modo que una parte de las pérdidas puede quedar fuera de los seguros privados.
En España el mecanismo es otro. El Consorcio de Compensación de Seguros indemniza las inundaciones extraordinarias —el desbordamiento de ríos o cauces naturales por lluvia o deshielo y la invasión del mar en la costa— si el bien tiene una póliza en vigor en los ramos de daños, vida o accidentes, al corriente de pago y con el recargo a favor del Consorcio en el recibo. La cobertura es automática: no hace falta que el Gobierno declare zona catastrófica. Para los daños materiales por fenómenos naturales rige una carencia de siete días desde el alta de la póliza.
Quedan fuera la lluvia que cae directamente sobre el inmueble o que recogen tejados, terrazas, desagües y patios, y las inundaciones por rotura de presas, canales o alcantarillado, salvo que sean consecuencia directa de un fenómeno extraordinario cubierto. Esos daños dependen de la póliza ordinaria. Tampoco cubre el Consorcio los bienes sin asegurar, y los perjuicios indirectos quedan excluidos, salvo la paralización de la actividad en los términos del reglamento.
Conviene comprobar que la póliza de hogar o de negocio está en vigor y al corriente de pago, que los capitales asegurados reflejan el valor real de lo que se protege y qué cubre la póliza ordinaria ante la lluvia directa o las filtraciones; en una empresa, también si incluye la paralización de la actividad. Para su caso concreto, consulte con su asesor.
Una catástrofe lejana recuerda que el seguro se revisa antes de necesitarlo.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.