El 29 de enero de 2019 PG&E solicitó el Chapter 11 por las responsabilidades de los incendios de 2017 y 2018. Qué muestra el caso sobre el riesgo climático, los seguros y la responsabilidad de las empresas de servicios.
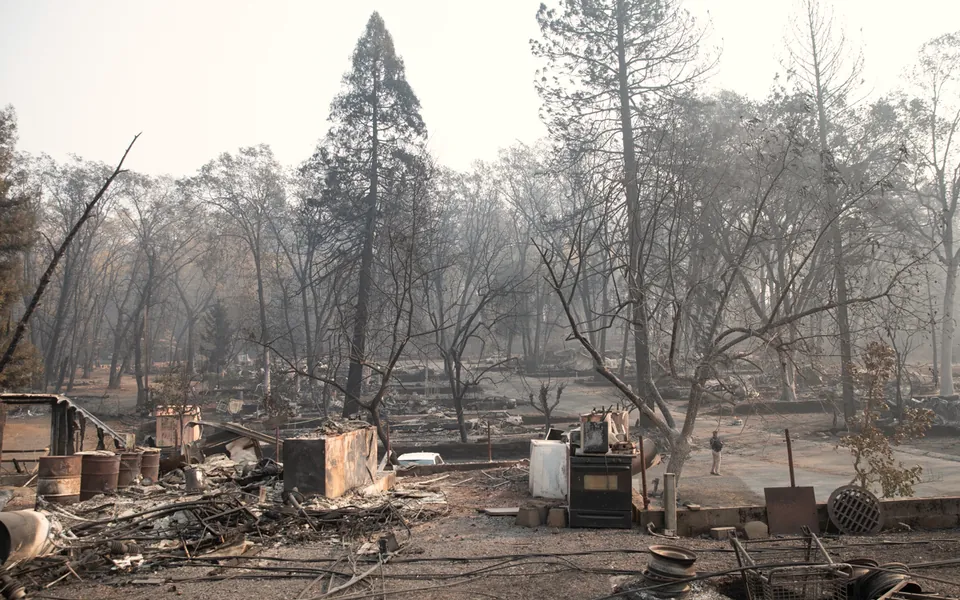
El 29 de enero de 2019, PG&E Corporation y su filial Pacific Gas and Electric, que suministran electricidad y gas a unos 16 millones de personas en el norte y el centro de California, solicitaron voluntariamente acogerse al Capítulo 11 de la ley de quiebras de EE. UU. ante el tribunal de quiebras del distrito norte de California. Este procedimiento permite a una empresa seguir funcionando mientras reestructura sus deudas y obligaciones bajo supervisión judicial. La decisión se conocía desde el 14 de enero: ese día la consejera delegada, Geisha Williams, dejó el cargo, el director jurídico, John Simon, asumió la dirección con carácter interino y las acciones llegaron a perder más de la mitad de su valor, según Reuters.
Qué se sabe
La compañía pidió autorización judicial para disponer de 5.500 millones de dólares de financiación para empresas en concurso, un préstamo organizado, entre otros, por J. P. Morgan, Bank of America, Barclays y Citi. Dice que servirá para mantener el servicio y las inversiones en seguridad y fiabilidad mientras dure el proceso. También anunció que pagará en su totalidad y en condiciones normales a los proveedores por lo que suministren desde el 29 de enero, y que seguirá abonando salarios y prestaciones a sus 24.000 empleados. Según un documento judicial citado por CNBC, declaraba unos activos de 71.390 millones de dólares y unos pasivos de 51.690 millones.
El origen son los incendios de 2017 y 2018. El más grave, el Camp Fire de noviembre de 2018, arrasó la localidad de Paradise y causó más de ochenta muertos: es el más mortífero y destructivo de la historia de California. Su causa seguía en investigación. PG&E había advertido en noviembre de que podría afrontar una responsabilidad significativa por encima de sus seguros si se concluía que su equipo lo había provocado, y el 14 de enero cifró en hasta 30.000 millones de dólares el total potencial de los incendios de ambos años. En cambio, el 24 de enero Cal Fire, el organismo estatal de incendios, concluyó que los equipos de PG&E no causaron el incendio de Tubbs, de 2017.
Por qué una eléctrica puede quebrar por incendios
La clave está en la doctrina californiana de la «inverse condemnation»: una empresa de servicios puede ser declarada responsable de los daños de un incendio causado por sus instalaciones aunque no haya habido negligencia. PG&E invocó ese riesgo para cuestionar si podía seguir operando como empresa privada. Una ley californiana le permite repercutir en sus clientes parte de la factura de los incendios de 2017, pero no la de 2018, recordaba Reuters, y los cargos electos mostraban poco apetito por nuevas subidas de tarifas, según CNBC.
Hay además una dimensión aseguradora y climática. Munich Re calculó que el Camp Fire fue la catástrofe natural más cara del mundo en 2018, con pérdidas totales de 16.500 millones de dólares. Si los incendios son cada vez más frecuentes y costosos, la pregunta de quién paga (accionistas, clientes, aseguradoras o contribuyentes) deja de ser teórica, y el reparto lo deciden la ley, los reguladores y los tribunales.
Los asesores de la compañía preveían, según Reuters, que el proceso pudiera durar hasta dos años. PG&E ya se había acogido al Chapter 11 en 2001. Quedan por resolver cuestiones esenciales: la causa del Camp Fire, la cuantía de las reclamaciones y el orden en que se pagarán.
Qué conviene revisar
Una empresa con contratos con una eléctrica, o con cualquier proveedor en concurso, necesita saber en qué posición queda como acreedora, qué cláusulas de resolución o de continuidad del suministro figuran en el contrato y cuánta de su facturación depende de un solo cliente o suministrador. Reuters citaba a varias empresas energéticas, como Kinder Morgan, entre las más expuestas a la quiebra de PG&E.
Quien tenga activos o actividad en zonas con riesgo de incendio debería repasar qué cubre cada póliza (daños materiales, interrupción de la actividad, responsabilidad civil), con qué límites y exclusiones, y no dar por hecho que las condiciones actuales se mantendrán. Consulte con su asesor cómo aplicarlo a su caso.
La quiebra de PG&E muestra que el riesgo climático ya se mide en balances, pólizas y tribunales.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.