- El 9 de junio el BCE anunció que subiría los tipos un cuarto de punto en julio, la primera subida desde 2011.
- En septiembre podría hacerlo con más fuerza: el calendario de lo que venía quedaba claro.
- Las hipotecas variables y la financiación empresarial se encarecerían durante meses: conviene hacer inventario de la deuda y calcular escenarios.
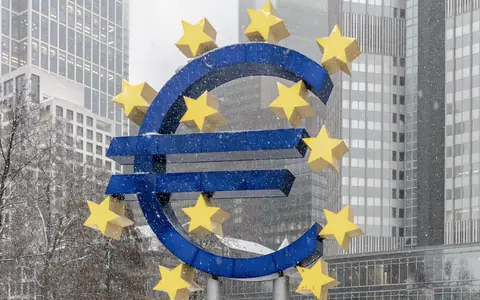
El 9 de junio de 2022 el Banco Central Europeo anunció que subiría los tipos de interés un cuarto de punto en julio, la primera subida desde 2011, y que en septiembre podría hacerlo con más fuerza. Era el final de una larga etapa de tipos en mínimos y el inicio de otra en la que el coste del dinero volvería a ser una variable central para empresas y familias. La noticia cerraba una etapa que muchos habían llegado a ver como permanente.
Para quien tiene una hipoteca, un préstamo o una línea de crédito, el anuncio no era una abstracción: se traducía en una previsión concreta de cuotas más altas en los meses siguientes. Para quien ahorra, abría la perspectiva de una mejor remuneración, aunque más lenta y menos segura de lo que se desearía. En cualquiera de los dos casos, el calendario permitía prepararse con tiempo en lugar de reaccionar cuando ya se notara en la cuenta.
Un anuncio con antelación
Los bancos centrales suelen comunicar sus movimientos con antelación para que los mercados y los agentes económicos puedan prepararse. Anunciar en junio una subida para julio, y apuntar a una posible subida mayor en septiembre, daba un calendario claro de lo que venía. El encarecimiento del dinero no se reparte por igual: depende de qué se debe, qué se ahorra y a qué plazo.
Esta práctica, conocida como orientación de expectativas, busca evitar sobresaltos: si todos saben qué va a ocurrir, los ajustes se hacen de forma más gradual y ordenada. El inconveniente es que traslada la responsabilidad de prepararse a empresas y familias. Quien ignora el aviso no puede decir después que le sorprendió el cambio, y quien lo aprovecha puede decidir con margen y sin urgencias. También permite a las entidades financieras ajustar sus precios con tiempo, de modo que las ofertas de crédito y de depósito pueden cambiar antes de que el tipo oficial se mueva.
Hipotecas y financiación
Las hipotecas variables y la financiación empresarial iban a encarecerse durante meses. Cuando suben los tipos, los intereses de los préstamos referenciados al Euríbor aumentan en cada revisión, y la deuda que parecía asumible puede dejar de serlo si los ingresos no suben al mismo ritmo.
El efecto no es inmediato ni igual para todos: depende de la fecha de revisión de cada contrato, del margen sobre el índice y del plazo restante. Una pequeña empresa con varias líneas de crédito puede notar el cambio en varias fechas distintas del año, lo que dificulta la previsión de tesorería. Por eso conviene tener un calendario con todas las revisiones y una estimación del coste adicional mes a mes. Un simple calendario de revisiones, compartido entre quien gestiona la tesorería y quien toma las decisiones, evita muchos sobresaltos.
Anticipar antes de que lleguen las subidas
Revisar el endeudamiento antes de que llegaran las subidas era una decisión prudente. Conviene hacer un inventario de todos los préstamos, con su tipo, vencimiento y fecha de revisión, y calcular el impacto de distintos escenarios de tipos. Con esos datos se pueden estudiar opciones como fijar el tipo, amortizar parte de la deuda o renegociar condiciones.
Cada opción tiene ventajas y costes: fijar el tipo da certidumbre, pero suele implicar un precio inicial más alto; amortizar reduce intereses, pero consume liquidez; renegociar depende de la disposición de la entidad. No hay una solución universal, y por eso conviene analizar cada caso con cifras reales y hablar con la entidad financiera y con un asesor antes de que las cuotas empiecen a subir. Conviene recordar que la mejor opción de hoy puede no serlo si el escenario cambia, y por eso es mejor revisar periódicamente que decidir una sola vez.
Las subidas anunciadas no son sorpresa: lo que cuesta es no haberse preparado.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.