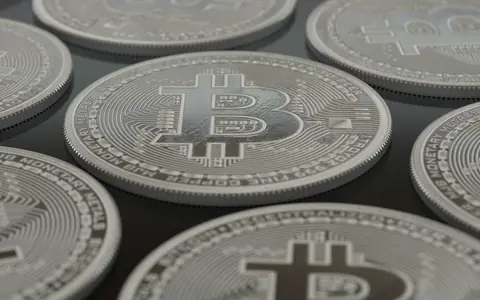
- El 18 de junio Facebook presentó Libra, su proyecto de moneda digital, que despertó la alarma de reguladores y bancos centrales.
- Ese mismo día Draghi anunció que el BCE estaba dispuesto a más estímulos, señal de que los tipos bajos podían prolongarse.
- Antes de usar o aceptar un medio de pago nuevo, conviene informarse de su supervisión y su encaje legal y fiscal.
El 18 de junio de 2019 Facebook presentó Libra, su proyecto de moneda digital, que despertó de inmediato la alarma de reguladores y bancos centrales. Ese mismo día, Mario Draghi, presidente del Banco Central Europeo, anunció que la institución estaba dispuesta a aplicar más estímulos. Dos noticias de naturaleza distinta, pero que hablaban del mismo tema: el futuro del dinero y quién lo controla. Los dos anuncios, tan próximos, mostraban que el dinero y los pagos son un terreno en el que conviven la innovación privada y la autoridad pública.
La coincidencia no fue casual en términos de lectura. Por un lado, una gran empresa tecnológica proponía crear un medio de pago con vocación global. Por otro, el banco central de la zona euro recordaba que seguía siendo quien fija las condiciones monetarias. Para empresarios y familias, ambos hechos plantean preguntas prácticas: cómo se pagará en el futuro y qué esperar de los tipos de interés en los próximos meses.
Una moneda con vocación global
Que una gran empresa tecnológica proponga una moneda digital propia es distinto a que lo haga un proyecto pequeño. Libra podía llegar, potencialmente, a una enorme base de usuarios, y por eso reguladores y bancos centrales se preguntaron enseguida por su control, su supervisión y su efecto sobre el sistema financiero. Las monedas digitales y los medios de pago nuevos prometen rapidez y bajo coste, pero también plantean preguntas sobre quién responde si algo falla.
El dinero es una pieza de confianza colectiva, y los Estados y bancos centrales tienen mecanismos para proteger esa confianza: reglas sobre quién puede emitir, cómo se garantizan los fondos y cómo se previenen los abusos. Un proyecto que aspira a funcionar al margen de esas reglas, o a reinterpretarlas, necesariamente suscita preguntas antes de empezar a funcionar.
El BCE, listo para actuar
Los estímulos de un banco central son medidas para facilitar la financiación y sostener la actividad, como bajar tipos o comprar deuda. Su efecto es abaratar el crédito y favorecer la inversión y el consumo, aunque tienen costes y efectos secundarios, y suelen aplicarse cuando se teme que la economía pierda impulso.
Al decir que estaba dispuesto a hacer más, el BCE indicaba que la economía de la zona euro seguía necesitando apoyo y que los tipos bajos podían prolongarse. Para quien tiene deudas a tipo variable es una buena noticia, y para quien vive de la rentabilidad de sus ahorros es un recordatorio de que los depósitos seguirían rindiendo poco. Esa combinación de tipos bajos y de nuevas formas de pago dibuja un entorno en el que conviene revisar con frecuencia las decisiones financieras.
Qué conviene tener en cuenta
Los proyectos nuevos en el ámbito del dinero y los pagos pueden cambiar con rapidez, y su regulación todavía está por definir. Las condiciones que hoy se anuncian pueden modificarse, y los reguladores pueden imponer límites o exigencias que alteren el funcionamiento previsto. Por eso conviene mirar estos proyectos con curiosidad, pero sin prisas.
Antes de utilizar o aceptar un medio de pago nuevo, un empresario debería informarse bien sobre sus condiciones, su supervisión y su encaje legal y fiscal. Aceptar un pago en un instrumento que mañana podría ser limitado o regulado de forma distinta implica riesgos de cobro y de contabilidad, que conviene valorar con el asesor antes de dar el paso. Mientras la regulación no esté clara, lo prudente es mantener los medios de pago ya conocidos como base y probar los nuevos, en todo caso, con importes pequeños y reversibles.
La innovación financiera avanza deprisa; la prudencia, a su ritmo.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.