El BOE del 9 d’abril va publicar la Llei 7/2022, que crea des del 2023 un impost sobre envasos de plàstic no reutilitzables i un altre sobre l’abocament i la incineració de residus.
El BOE del dissabte 9 d’abril del 2022 va publicar la Llei 7/2022, de 8 d’abril, de residus i sòls contaminats per a una economia circular. La llei va entrar en vigor l’endemà, però el títol dedicat als impostos s’aplicarà a partir de l’1 de gener del 2023. Incorpora a l’ordenament espanyol les directives europees de residus i de plàstics d’un sol ús, i substitueix la llei que regia fins ara aquesta matèria.
El text crea dos nous tributs: un impost especial sobre els envasos de plàstic no reutilitzables i un impost sobre el dipòsit de residus en abocadors, la incineració i la coincineració. Per a les empreses que fabriquen, importen o fan servir envasos, i per a les que gestionen residus, és una norma amb efecte econòmic directe, que convé entendre amb antelació suficient per ajustar preus, contractes i sistemes d’informació.
L’impost sobre envasos de plàstic
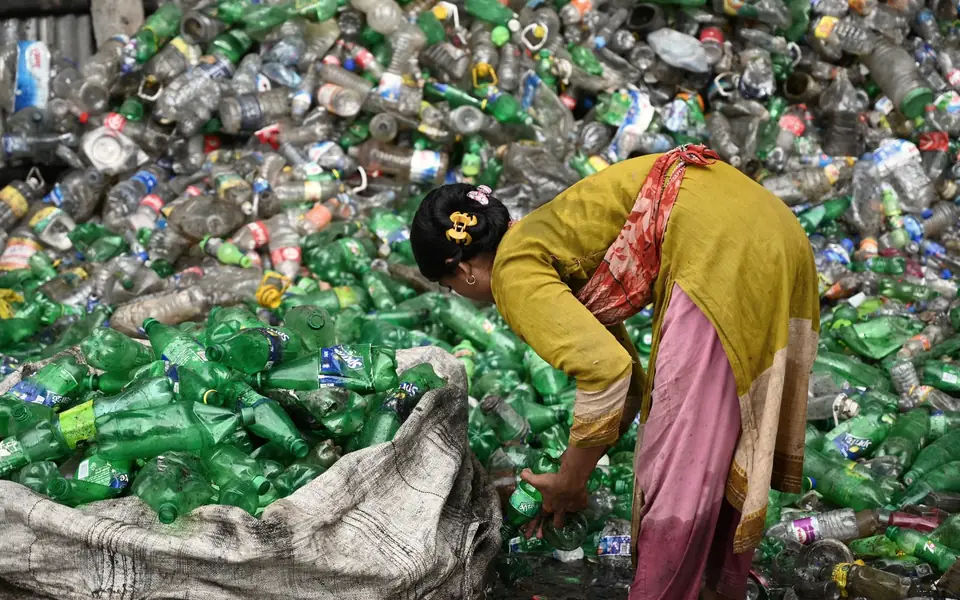
La base imposable és la quantitat de plàstic no reciclat, expressada en quilograms, continguda en els productes subjectes, i el tipus és de 0,45 euros per quilo. Això vol dir que l’impost no grava el plàstic en si, sinó el que no procedeix de material reciclat: com més gran sigui el contingut reciclat d’un envàs, menor serà la quota. És, per tant, un incentiu per redissenyar envasos i per exigir més contingut reciclat als proveïdors.
Seran contribuents els fabricants, els importadors i els adquirents intracomunitaris, i no només les empreses dedicades al sector de l’envàs: qualsevol importador o adquirent intracomunitari d’envasos de plàstic, amb o sense contingut, queda dins de l’àmbit. Els qui compren a altres països de la UE productes envasats en plàstic hauran d’estudiar si els correspon complir obligacions pròpies i no només repercutir el cost.
Abocadors i incineració
El segon tribut recau sobre el dipòsit de residus en abocadors i sobre la seva incineració i coincineració. La seva finalitat és encarir l’eliminació davant del reciclatge i la reutilització, en línia amb la jerarquia europea de gestió de residus. Afectarà sobretot gestors i productors de residus industrials i urbans, i és probable que es traslladi en part als preus dels serveis de recollida i tractament.
La llei reforça a més la responsabilitat ampliada del productor i fixa objectius de prevenció, reutilització i reciclatge que obligaran les empreses a documentar millor què posen al mercat i què se’n fa. L’aplicació pràctica dependrà de normes de desenvolupament i del repartiment de competències amb comunitats autònomes i ajuntaments, algunes de les quals ja tenen tributs propis en aquest àmbit.
Què convé revisar
Les empreses haurien de començar per inventariar els seus envasos: quins productes s’envasen en plàstic, quina part del pes és plàstic no reciclat i com es pot demostrar. Amb aquesta informació es pot estimar el cost potencial de l’impost el 2023, valorar alternatives de disseny o de proveïdor i decidir si es trasllada al client o s’absorbeix en el marge.
També convé revisar els contractes de subministrament i les clàusules de repercussió de costos, i consultar amb l’assessor la mecànica de declaració i de liquidació dels nous tributs quan es concreti. Com abans s’organitzi la recollida de dades sobre envasos, més senzill serà complir l’1 de gener del 2023 sense sorpreses en el cost ni en la gestió. I, si l’empresa ven a diversos països, convé comparar amb règims semblants d’altres Estats membres per entendre si hi haurà diferències de cost.
El nou impost premia el plàstic reciclat i castiga el que no ho és, i el temps per preparar-se comença ara.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.