El BOE del 9 de abril publicó la Ley 7/2022, que crea desde 2023 un impuesto sobre los envases de plástico no reutilizables y otro sobre vertido e incineración de residuos.
El BOE del sábado 9 de abril de 2022 publicó la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular. La ley entró en vigor al día siguiente, pero el título dedicado a los impuestos se aplicará a partir del 1 de enero de 2023. Incorpora al ordenamiento español las directivas europeas de residuos y de plásticos de un solo uso, y sustituye a la ley que regía hasta ahora esta materia.
El texto crea dos nuevos tributos: un impuesto especial sobre los envases de plástico no reutilizables y un impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración. Para las empresas que fabrican, importan o utilizan envases, y para las que gestionan residuos, es una norma con efecto económico directo, que conviene entender con antelación suficiente para ajustar precios, contratos y sistemas de información.
El impuesto sobre envases de plástico
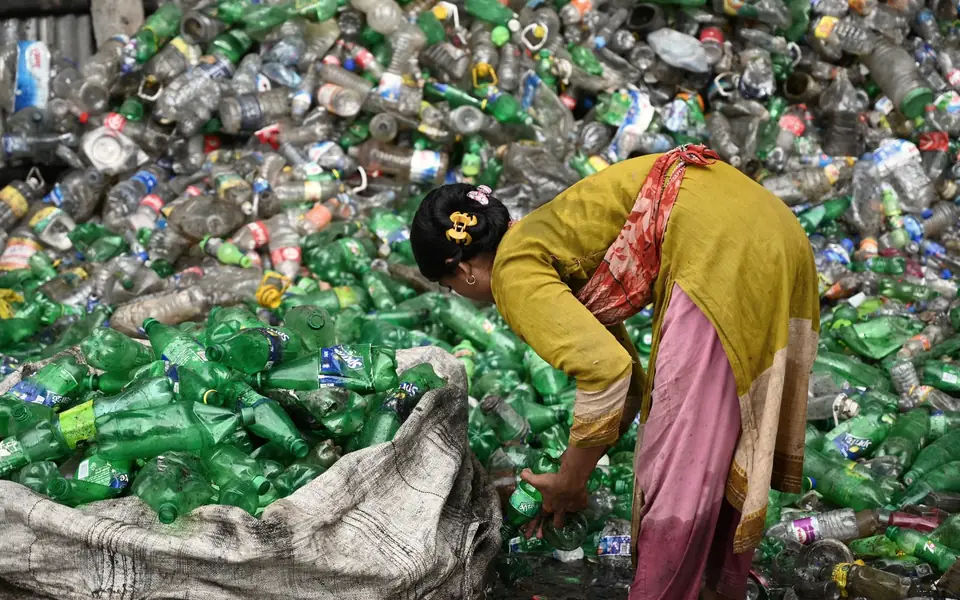
La base imponible es la cantidad de plástico no reciclado, expresada en kilogramos, contenida en los productos sujetos, y el tipo es de 0,45 euros por kilo. Esto significa que el impuesto no grava el plástico en sí, sino el que no procede de material reciclado: cuanto mayor sea el contenido reciclado de un envase, menor será la cuota. Es, por tanto, un incentivo para rediseñar envases y para exigir más contenido reciclado a los proveedores.
Serán contribuyentes los fabricantes, los importadores y los adquirentes intracomunitarios, y no solo las empresas dedicadas al sector del envase: cualquier importador o adquirente intracomunitario de envases de plástico, con o sin contenido, queda dentro del ámbito. Quienes compran en otros países de la UE productos envasados en plástico deberán estudiar si les corresponde cumplir obligaciones propias y no solo repercutir el coste.
Vertederos e incineración
El segundo tributo recae sobre el depósito de residuos en vertederos y sobre su incineración y coincineración. Su finalidad es encarecer la eliminación frente al reciclado y la reutilización, en línea con la jerarquía europea de gestión de residuos. Afectará sobre todo a gestores y productores de residuos industriales y urbanos, y es probable que se traslade en parte a los precios de los servicios de recogida y tratamiento.
La ley refuerza además la responsabilidad ampliada del productor y fija objetivos de prevención, reutilización y reciclado que obligarán a las empresas a documentar mejor qué ponen en el mercado y qué hacen con ello. La aplicación práctica dependerá de normas de desarrollo y del reparto de competencias con comunidades autónomas y ayuntamientos, algunas de las cuales ya tienen tributos propios en este ámbito.
Qué conviene revisar
Las empresas deberían empezar por inventariar sus envases: qué productos se envasan en plástico, qué parte del peso es plástico no reciclado y cómo se puede demostrar. Con esa información se puede estimar el coste potencial del impuesto en 2023, valorar alternativas de diseño o de proveedor y decidir si se traslada al cliente o se absorbe en el margen.
También conviene revisar los contratos de suministro y las cláusulas de repercusión de costes, y consultar con el asesor la mecánica de declaración y de liquidación de los nuevos tributos cuando se concrete. Cuanto antes se organice la recogida de datos sobre envases, más sencillo será cumplir el 1 de enero de 2023 sin sorpresas en el coste ni en la gestión. Y, si la empresa vende en varios países, conviene comparar con regímenes similares de otros Estados miembros para entender si habrá diferencias de coste.
El nuevo impuesto premia el plástico reciclado y castiga el que no lo es, y el tiempo para prepararse empieza ahora.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.