En una setmana, el grup alemany de pagaments Wirecard va passar d’ajornar els comptes a demanar la insolvència, el 25 de juny de 2020, després de no trobar-se 1.900 milions d’euros. Què va passar i què ensenya.
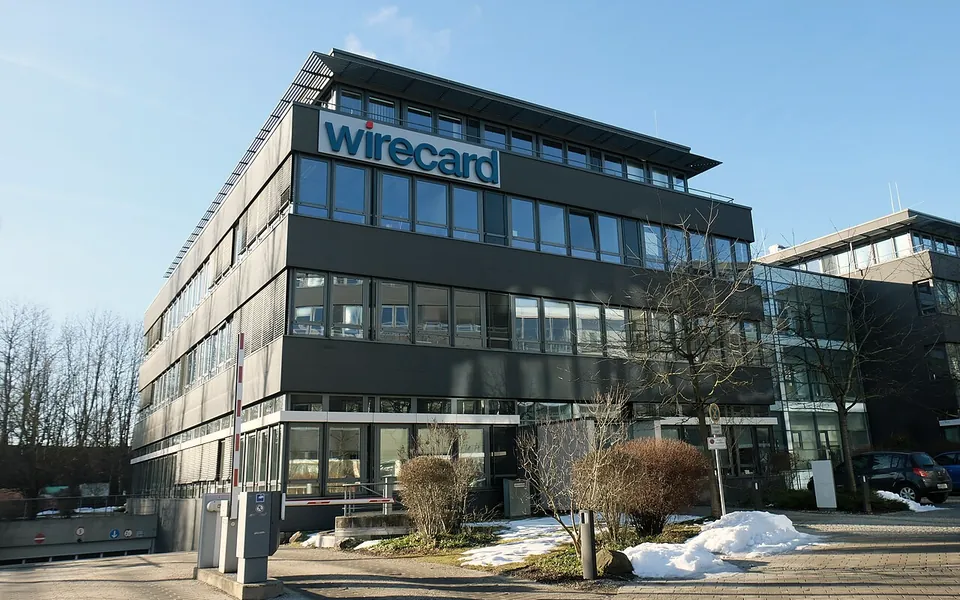
Wirecard, amb seu a Munic, processava pagaments electrònics per a comerços de mig món, tenia gairebé 6.000 empleats en 26 països i havia entrat el 2018 al DAX, l’índex de les trenta empreses cotitzades més grans d’Alemanya, amb una valoració de 24.000 milions d’euros. El 18 de juny de 2020 havia de presentar els comptes del 2019. En lloc d’això va comunicar que el seu auditor, EY, no havia pogut obtenir proves suficients que existissin 1.900 milions d’euros en comptes fiduciaris en dos bancs asiàtics. Era la quarta vegada que ajornava aquests comptes.
Els dubtes no eren nous. Des del 2019, una sèrie d’articles del Financial Times havia apuntat irregularitats comptables en les operacions asiàtiques del grup. L’abril de 2020, una auditoria especial de KPMG no va poder verificar bona part dels beneficis declarats entre el 2016 i el 2018. I a principis de juny la fiscalia de Munic investigava els quatre membres del consell de direcció per manipulació de mercat, per la manera com es va comunicar aquest informe, després que el supervisor financer alemany, BaFin, traslladés el cas als fiscals.
Una setmana d’ensorrament
Segons la mateixa Wirecard, hi havia indicis que s’havien facilitat a l’auditor confirmacions de saldos falses per enganyar-lo. Els dos bancs filipins esmentats, BDO i BPI, van negar que Wirecard fos el seu client i van dir que els documents eren falsos. El 19 de juny va dimitir el conseller delegat, Markus Braun. El 21 de juny el banc central de les Filipines va dir que els diners mai no havien entrat al país, i el 22 de juny Wirecard va afirmar que hi havia una probabilitat predominant que aquells saldos no existissin, i va acomiadar el seu director d’operacions, Jan Marsalek.
Aquell dilluns a la nit Braun es va lliurar a la Fiscalia de Munic i va ser detingut per sospita d’inflar el balanç i el volum de vendes amb ingressos simulats d’operacions amb tercers adquirents, possiblement juntament amb altres persones. Va quedar en llibertat sota fiança de cinc milions d’euros i continua sent sospitós.
El 25 de juny, la nova direcció va demanar la insolvència en un tribunal de Munic per insolvència imminent i sobreendeutament, i estudiava demanar-la també per a les filials. Les accions van caure prop d’un 80 %, fins a una valoració de menys de 400 milions d’euros, i els creditors podrien perdre milers de milions. La fiscalia va ampliar la investigació a altres persones.
Lliçons de govern corporatiu i supervisió
La primera lliçó és que l’efectiu és el més fàcil de comprovar, i per això l’auditor el confirma directament amb el banc. Aquí, segons la mateixa Wirecard, les confirmacions semblaven falses, i els fons depenien d’un fiduciari extern. La segona és que, quan un consell i la seva comissió d’auditoria reben advertiments durant mesos, per la premsa, per un informe especial o per una investigació, els han de contrastar amb independència de la direcció i amb la mateixa insistència amb què es demana el tancament de comptes.
La tercera és de supervisió. El president de BaFin, Felix Hufeld, va qualificar el cas el 22 de juny de desastre total, i l’auditor i el supervisor han començat a rebre preguntes sobre què van veure i quan. Queda oberta una qüestió de fons: qui vigila què en un grup amb banc, tecnologia i filials a mig món, i fins on arriba la comprovació de cadascun.
Què convé revisar
Per a qui té inversions, el cas recorda que una empresa molt coneguda i amb pes en un índex pot tenir problemes que el mercat triga a veure. Convé saber quanta exposició hi ha a un sol emissor, i tenir present que, quan un auditor no signa els comptes, la informació financera deixa de ser fiable fins que s’aclareixi. Per als comerços que cobren a través d’un processador de pagaments, convé saber on es custodien els fons dels cobraments pendents i quina alternativa hi ha si el proveïdor falla. Per al seu cas concret, consulti amb el seu assessor.
Quan els diners no es poden comprovar, ni la mida ni el prestigi no basten.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.