En una semana, el grupo alemán de pagos Wirecard pasó de aplazar sus cuentas a pedir la insolvencia, el 25 de junio de 2020, tras no hallarse 1.900 millones de euros. Qué pasó y qué enseña.
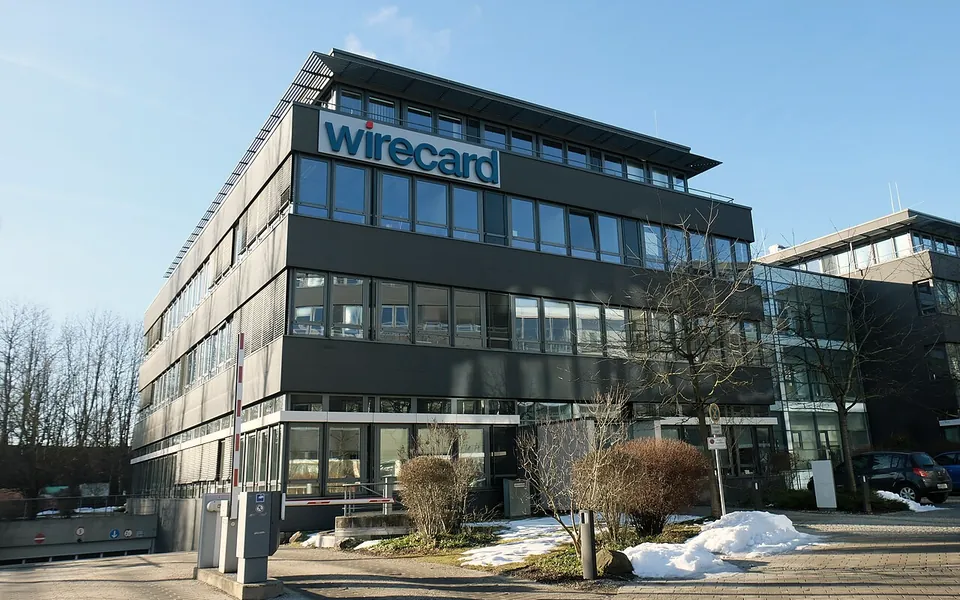
Wirecard, con sede en Múnich, procesaba pagos electrónicos para comercios de medio mundo, tenía casi 6.000 empleados en 26 países y había entrado en 2018 en el DAX, el índice de las treinta mayores empresas cotizadas de Alemania, con una valoración de 24.000 millones de euros. El 18 de junio de 2020 debía presentar sus cuentas de 2019. En su lugar comunicó que su auditor, EY, no había podido obtener pruebas suficientes de que existieran 1.900 millones de euros en cuentas fiduciarias en dos bancos asiáticos. Era la cuarta vez que aplazaba esas cuentas.
Las dudas no eran nuevas. Desde 2019, una serie de artículos del Financial Times había apuntado irregularidades contables en las operaciones asiáticas del grupo. En abril de 2020, una auditoría especial de KPMG no pudo verificar buena parte de los beneficios declarados entre 2016 y 2018. Y a principios de junio la fiscalía de Múnich investigaba a los cuatro miembros del consejo de dirección por manipulación de mercado, por la forma en que se comunicó ese informe, después de que el supervisor financiero alemán, BaFin, trasladara el caso a los fiscales.
Una semana de derrumbe
Según la propia Wirecard, había indicios de que se habían facilitado al auditor confirmaciones de saldos falsas para engañarlo. Los dos bancos filipinos mencionados, BDO y BPI, negaron que Wirecard fuera su cliente y dijeron que los documentos eran falsos. El 19 de junio dimitió el consejero delegado, Markus Braun. El 21 de junio el banco central de Filipinas dijo que el dinero nunca había entrado en el país, y el 22 de junio Wirecard afirmó que existía una probabilidad predominante de que esos saldos no existieran, y despidió a su director de operaciones, Jan Marsalek.
Ese lunes por la noche Braun se entregó a la Fiscalía de Múnich y fue detenido por sospecha de inflar el balance y el volumen de ventas con ingresos ficticios de operaciones con terceros adquirentes, posiblemente junto con otras personas. Quedó en libertad bajo fianza de cinco millones de euros y sigue siendo sospechoso. El 25 de junio, la nueva dirección pidió la insolvencia en un tribunal de Múnich por insolvencia inminente y sobreendeudamiento, y estudiaba pedirla también para sus filiales. Las acciones cayeron cerca de un 80 %, hasta una valoración de menos de 400 millones de euros, y los acreedores podrían perder miles de millones. La fiscalía amplió la investigación a otras personas.
Lecciones de gobierno corporativo y supervisión
La primera lección es que el efectivo es lo más fácil de comprobar, y por eso el auditor lo confirma directamente con el banco. Aquí, según la propia Wirecard, las confirmaciones parecían falsas, y los fondos dependían de un fiduciario externo. La segunda es que, cuando un consejo y su comisión de auditoría reciben advertencias durante meses, por la prensa, por un informe especial o por una investigación, deben contrastarlas con independencia de la dirección y con la misma insistencia con que se pide el cierre de cuentas.
La tercera es de supervisión. El presidente de BaFin, Felix Hufeld, calificó el caso el 22 de junio de desastre total, y el auditor y el supervisor han empezado a recibir preguntas sobre qué vieron y cuándo. Queda abierta una cuestión de fondo: quién vigila qué en un grupo con banco, tecnología y filiales en medio mundo, y hasta dónde llega la comprobación de cada uno.
Qué conviene revisar
Para quien tiene inversiones, el caso recuerda que una empresa muy conocida y con peso en un índice puede tener problemas que el mercado tarda en ver. Conviene saber cuánta exposición hay a un solo emisor, y tener presente que, cuando un auditor no firma las cuentas, la información financiera deja de ser fiable hasta que se aclare. Para los comercios que cobran a través de un procesador de pagos, conviene saber dónde se custodian los fondos de los cobros pendientes y qué alternativa existe si el proveedor falla. Consulte con su asesor cómo aplicarlo a su caso.
Cuando el dinero no se puede comprobar, ni el tamaño ni el prestigio bastan.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.