El 2 de març de 2017 Snap, la matriu de Snapchat, va debutar a la borsa de Nova York a 17 dòlars per acció i va tancar el primer dia amb una pujada del 44 %. Les accions que compra el públic no tenen vot.
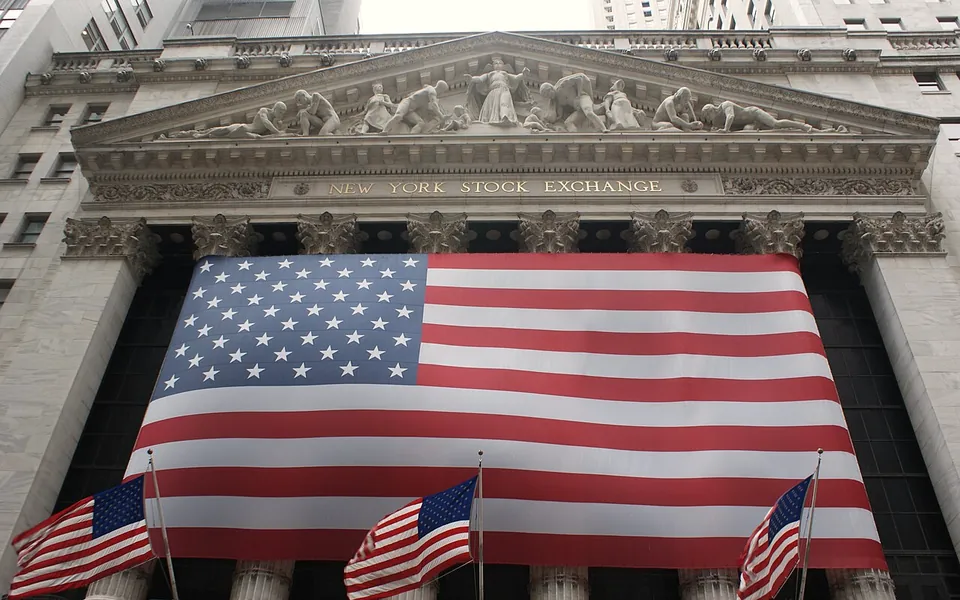
Snap Inc., l’empresa nord-americana propietària de l’aplicació de missatgeria Snapchat, va començar a cotitzar el dijous 2 de març de 2017 a la Borsa de Nova York (NYSE) amb el símbol SNAP. L’1 de març havia fixat el preu de sortida en 17 dòlars per acció, per sobre del rang de 14 a 16 dòlars que figurava al fullet presentat davant la Comissió del Mercat de Valors dels Estats Units (SEC) el 24 de febrer. Va col·locar 200 milions d’accions, 145 milions de noves i 55 milions que van vendre accionistes actuals, per un total de 3.400 milions de dòlars.
L’estrena a borsa
Segons la premsa econòmica, la sessió del dia 2 va tancar a 24,48 dòlars, un 44 % més que el preu de sortida, i va deixar l’empresa valorada en uns 28.000 milions de dòlars.
El fullet mostra una empresa que creix de pressa i perd diners: el 2016 va ingressar 404,5 milions de dòlars, gairebé set vegades més que els 58,7 milions del 2015, i va tenir una pèrdua neta de 514,6 milions, davant dels 372,9 milions de l’any anterior. Snapchat tenia 158 milions d’usuaris actius diaris de mitjana al quart trimestre del 2016.
El debat sobre el govern corporatiu
Snap té tres classes d’accions. La classe A, la que compra el públic, no dona dret de vot, tret del que exigeixi la llei de Delaware, l’estat on està constituïda. La classe B té un vot per acció i la classe C, deu. Les de classe C pertanyen als dos cofundadors, Evan Spiegel, conseller delegat, i Robert Murphy, director de tecnologia, i segons el fullet representaran aproximadament el 88,5 % dels drets de vot després de l’oferta.
El mateix fullet reconeix les conseqüències: els accionistes de classe A no poden votar ni proposar consellers ni presentar propostes a la junta, i Snap no està obligada a sotmetre a votació consultiva la retribució dels seus directius. El control dels fundadors podria endarrerir o impedir un canvi de control. Snap indica que no s’acollirà a l’exempció de la NYSE per a les «societats controlades», que permet incomplir algunes regles sobre independència del consell.
Les estructures amb diverses classes d’accions existeixen des de fa temps en grans tecnològiques; el que va destacar la premsa en el cas de Snap és que el públic no rebia cap vot. Alguns analistes citats per la premsa britànica van criticar els termes de la sortida a borsa per aquest motiu.
Què convé revisar
A Espanya, la Llei de societats de capital no permet emetre accions que alterin la proporcionalitat entre el valor nominal i el dret de vot, cosa que a la pràctica exclou el vot múltiple, i només admet accions sense vot fins a la meitat del capital desemborsat, amb un dividend mínim preferent. Aquí el control se separa del capital amb accions sense vot, pactes de socis o drets de veto.
Per a una empresa familiar, el cas il·lustra com separar control i capital: accions sense vot per a familiars que no gestionen, pactes de socis o un protocol familiar. Cada fórmula té costos: el soci sense vot depèn de la voluntat de qui mana, i per això convé fixar als estatuts els seus drets econòmics. Qui tingui accions de societats cotitzades, directament o a través de fons, pot comprovar quins drets de vot donen i qui controla la companyia.
Pagar per una part de l’empresa no és el mateix que tenir-hi veu.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.