El 2 de marzo de 2017 Snap, la matriz de Snapchat, debutó en la bolsa de Nueva York a 17 dólares por acción y cerró su primer día con una subida del 44 %. Las acciones que compra el público no tienen voto.
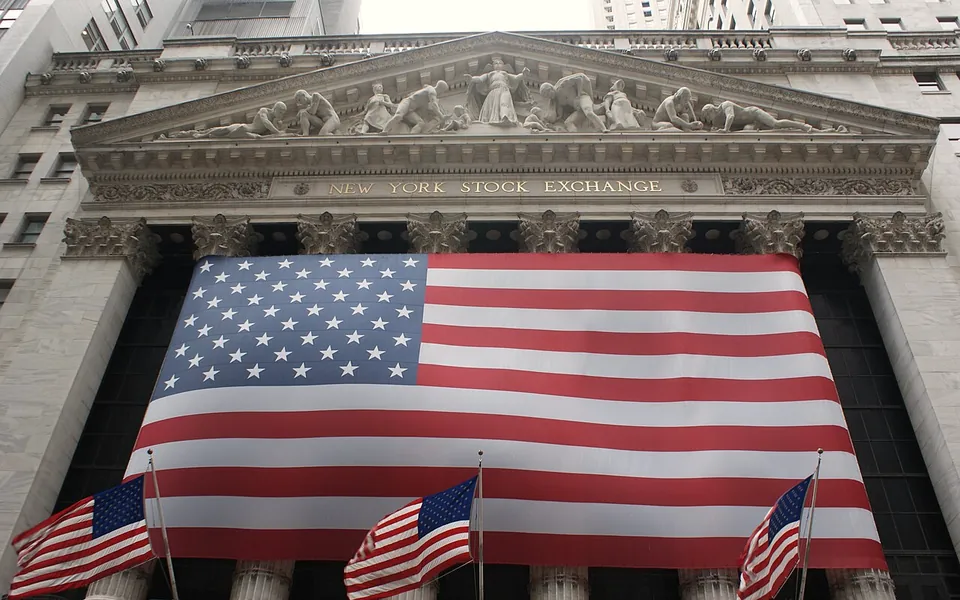
Snap Inc., la empresa estadounidense propietaria de la aplicación de mensajería Snapchat, empezó a cotizar el jueves 2 de marzo de 2017 en la Bolsa de Nueva York (NYSE) con el símbolo SNAP. El 1 de marzo había fijado el precio de salida en 17 dólares por acción, por encima del rango de 14 a 16 dólares que figuraba en el folleto presentado ante la Comisión del Mercado de Valores de EE. UU. (SEC) el 24 de febrero. Colocó 200 millones de acciones, 145 millones nuevas y 55 millones que vendieron accionistas actuales, por un total de 3.400 millones de dólares.
El estreno en bolsa
Según la prensa económica, la sesión del día 2 cerró a 24,48 dólares, un 44 % más que el precio de salida, y dejó a la empresa valorada en torno a 28.000 millones de dólares.
El folleto muestra una empresa que crece deprisa y pierde dinero: en 2016 ingresó 404,5 millones de dólares, casi siete veces más que los 58,7 millones de 2015, y tuvo una pérdida neta de 514,6 millones, frente a 372,9 millones el año anterior. Snapchat tenía 158 millones de usuarios activos diarios de media en el cuarto trimestre de 2016.
El debate sobre el gobierno corporativo
Snap tiene tres clases de acciones. La clase A, la que compra el público, no da derecho de voto, salvo lo que exija la ley de Delaware, el estado donde está constituida. La clase B tiene un voto por acción y la clase C, diez. Las de clase C pertenecen a los dos cofundadores, Evan Spiegel, consejero delegado, y Robert Murphy, director de tecnología, y según el folleto representarán aproximadamente el 88,5 % de los derechos de voto tras la oferta.
El propio folleto reconoce las consecuencias: los accionistas de clase A no pueden votar ni proponer consejeros ni presentar propuestas a la junta, y Snap no está obligada a someter a votación consultiva la retribución de sus directivos. El control de los fundadores podría retrasar o impedir un cambio de control. Snap indica que no se acogerá a la exención de la NYSE para las «sociedades controladas», que permite incumplir algunas reglas sobre independencia del consejo.
Las estructuras con varias clases de acciones existen desde hace tiempo en grandes tecnológicas; lo que destacó la prensa en el caso de Snap es que el público no recibía ningún voto. Algunos analistas citados por la prensa británica criticaron los términos de la salida a bolsa por esa razón.
Qué conviene revisar
En España, la Ley de Sociedades de Capital no permite emitir acciones que alteren la proporcionalidad entre su valor nominal y su derecho de voto, lo que en la práctica excluye el voto múltiple, y solo admite acciones sin voto por hasta la mitad del capital desembolsado, con un dividendo mínimo preferente. Aquí el control se separa del capital con acciones sin voto, pactos de socios o derechos de veto.
Para una empresa familiar, el caso ilustra cómo separar control y capital: acciones sin voto para familiares que no gestionan, pactos de socios o un protocolo familiar. Cada fórmula tiene costes: el socio sin voto depende de la voluntad de quien manda, y por eso conviene fijar en los estatutos sus derechos económicos. Quien tenga acciones de sociedades cotizadas, directamente o a través de fondos, puede comprobar qué derechos de voto dan y quién controla la compañía.
Pagar por una parte de la empresa no es lo mismo que tener voz en ella.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.