El 24 de julio de 2025 el BCE mantuvo los tipos por primera vez desde 2024: la facilidad de depósito se quedó en el 2 %. Por qué para y qué supone para hipotecas y depósitos.
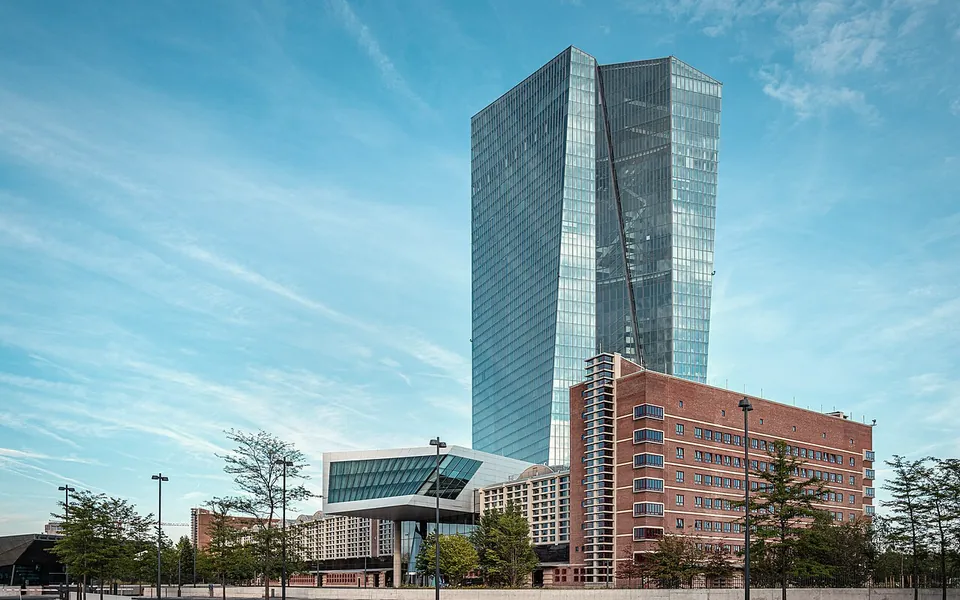
El Consejo de Gobierno del Banco Central Europeo (BCE) decidió el 24 de julio de 2025 mantener sin cambios sus tres tipos de interés oficiales. La facilidad de depósito, la referencia de su política, se quedó en el 2,00 %, después de ocho recortes consecutivos de un cuarto de punto desde junio de 2024, cuando estaba en el 4 %.
Por qué para
La inflación de la zona del euro había vuelto al entorno del 2 %, el objetivo del BCE, y la economía resistía mejor de lo previsto pese a la guerra comercial. Con los tipos ya en un nivel que el propio BCE considera cercano al neutral, el que ni frena ni estimula la economía, el Consejo prefirió esperar a conocer el efecto de los aranceles antes de decidir si hacían falta más recortes.
Christine Lagarde, su presidenta, describió la situación como una buena posición para esperar y repitió que las decisiones se toman reunión a reunión, según los datos. Las negociaciones comerciales entre la Unión Europea y Estados Unidos estaban en su recta final: el acuerdo se anunció pocos días después, el 27 de julio, con un arancel general del 15 % a la mayoría de las exportaciones europeas.
La reacción del mercado
La decisión estaba descontada y apenas movió los mercados. El euríbor a doce meses, la referencia de la mayoría de las hipotecas variables en España, se mantenía en torno al 2,1 %, muy por debajo del 4 % de finales de 2023. Los mercados empezaron a dar por hecho que el ciclo de bajadas había terminado o estaba a punto de hacerlo.
Qué supone para hipotecas y ahorro
Para quien tiene una hipoteca variable, el grueso del alivio ya se había producido: las revisiones de 2025 se hacían con un euríbor mucho más bajo que el de un año antes. Para quien negocia una hipoteca nueva, la diferencia entre tipo fijo y variable se había estrechado, y conviene comparar ambas opciones pensando en todo el plazo del préstamo.
Para el ahorrador, la pausa frena la caída de la remuneración de depósitos y letras del Tesoro, que había bajado de forma notable desde 2024. Para las empresas, la financiación a tipo variable deja de abaratarse a corto plazo. Consulte con su asesor cómo encaja en su caso.
Saber parar a tiempo forma parte del oficio de un banco central.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.