El 24 de juliol de 2025 el BCE va mantenir els tipus per primera vegada des del 2024: la facilitat de dipòsit es va quedar en el 2 %. Per què s’atura i què suposa per a hipoteques i dipòsits.
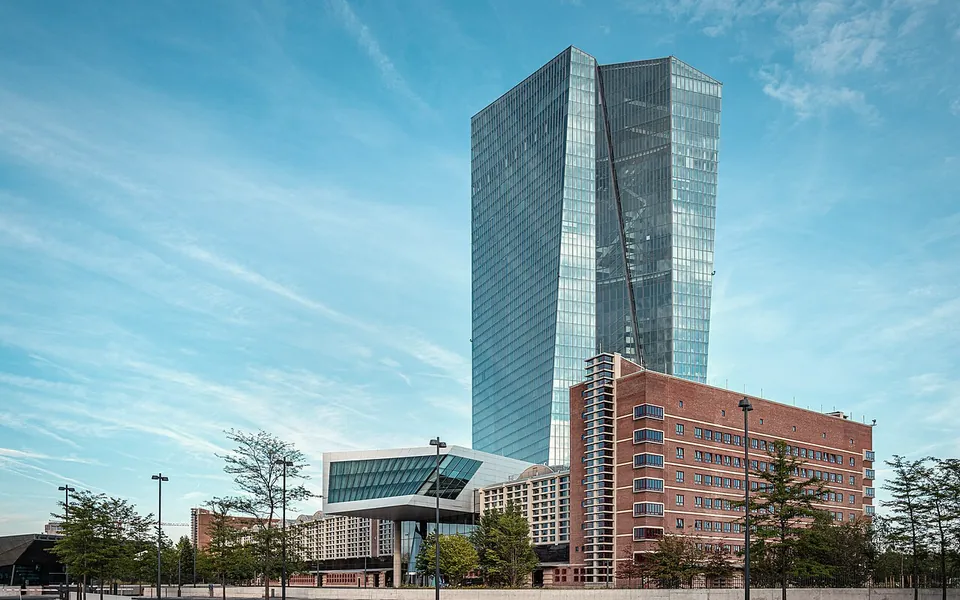
El Consell de Govern del Banc Central Europeu (BCE) va decidir el 24 de juliol de 2025 mantenir sense canvis els seus tres tipus d’interès oficials. La facilitat de dipòsit, la referència de la seva política, es va quedar en el 2,00 %, després de vuit retallades consecutives d’un quart de punt des del juny del 2024, quan era al 4 %.
Per què s’atura
La inflació de la zona euro havia tornat a l’entorn del 2 %, l’objectiu del BCE, i l’economia resistia millor del previst malgrat la guerra comercial. Amb els tipus ja en un nivell que el mateix BCE considera proper al neutral, el que ni frena ni estimula l’economia, el Consell va preferir esperar a conèixer l’efecte dels aranzels abans de decidir si calien més retallades.
Christine Lagarde, la seva presidenta, va descriure la situació com una bona posició per esperar i va repetir que les decisions es prenen reunió a reunió, segons les dades. Les negociacions comercials entre la Unió Europea i els Estats Units eren a la recta final: l’acord es va anunciar pocs dies després, el 27 de juliol, amb un aranzel general del 15 % a la majoria de les exportacions europees.
La reacció del mercat
La decisió estava descomptada i amb prou feines va moure els mercats. L’euríbor a dotze mesos, la referència de la majoria de les hipoteques variables a Espanya, es mantenia al voltant del 2,1 %, molt per sota del 4 % de finals del 2023. Els mercats van començar a donar per fet que el cicle de baixades s’havia acabat o era a punt d’acabar-se.
Què suposa per a hipoteques i estalvi
Per a qui té una hipoteca variable, el gruix de l’alleujament ja s’havia produït: les revisions del 2025 es feien amb un euríbor molt més baix que el d’un any abans. Per a qui negocia una hipoteca nova, la diferència entre tipus fix i variable s’havia estretit, i convé comparar totes dues opcions pensant en tot el termini del préstec.
Per a l’estalviador, la pausa frena la caiguda de la remuneració de dipòsits i lletres del Tresor, que havia baixat de manera notable des del 2024. Per a les empreses, el finançament a tipus variable deixa d’abaratir-se a curt termini. Consulti amb el seu assessor com encaixa en el seu cas.
Saber aturar-se a temps forma part de l’ofici d’un banc central.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.