El 22 de febrero de 2024 un incendio dejó calcinado un edificio de 138 viviendas en el barrio de Campanar, en Valencia, con diez muertos. Qué se sabe y qué conviene revisar en el seguro y en la fachada.
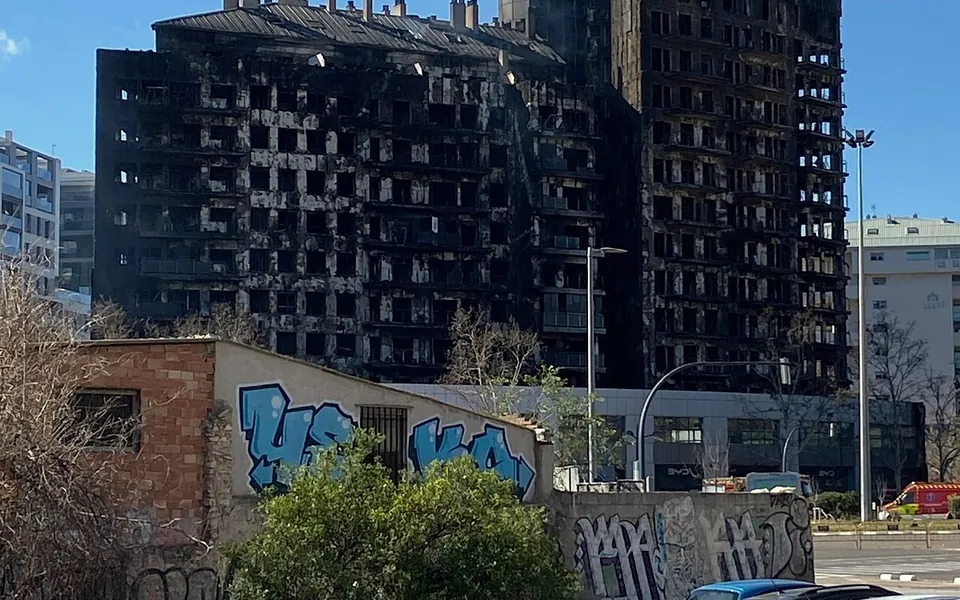
La tarde del jueves 22 de febrero de 2024 se declaró un incendio en un edificio residencial de 14 plantas y 138 viviendas del barrio de Campanar, en Valencia. El fuego se extendió con rapidez por la fachada, con rachas de viento de hasta 60 kilómetros por hora, y dejó el edificio calcinado. El edificio, construido hacia 2008, tenía 139 copropietarios.
Qué se sabe
Según las autoridades, murieron diez personas: nueve cuerpos se recuperaron el viernes 23 y el décimo, el sábado 24. Quince personas resultaron heridas, siete de ellas bomberos, ninguna con peligro para su vida. Un centenar de supervivientes pasó la noche del viernes en hoteles. El Ayuntamiento decretó luto oficial hasta el mediodía del lunes 26 de febrero.
La causa del incendio no estaba determinada y la Policía Científica investigaba bajo secreto de sumario. Un responsable de los bomberos, Faustino Yanguas, dijo que el revestimiento de la fachada debía investigarse y que fue un factor que contribuyó mucho a la rápida propagación del fuego.
El debate sobre la fachada
El presidente del COAT de Valencia, Luis Sendra, explicó que las primeras observaciones apuntaban a que la fachada ventilada, habitual en la época, probablemente explicaba la rapidez del fuego junto con el viento. Es una cámara de aire con placas exteriores de aluminio por la que las llamas pueden subir, con un «efecto chimenea». Todavía no podía precisar qué aislamiento llevaba.
Varios arquitectos consultados por la prensa recordaron que el edificio es anterior a las exigencias actuales. Las barreras cortafuegos en la cámara de la fachada, que frenarían la propagación vertical, no eran obligatorias cuando se licitó la obra, en 2005, y desde 2011 la normativa exige que los productos de fachada tengan un comportamiento determinado ante el fuego. Los edificios existentes no tienen obligación de adaptarse salvo que una inspección detecte un riesgo o se cambie la fachada. Rafael Royo, de la Universitat Politècnica de València, recomendó a las comunidades de propietarios encargar un peritaje para comprobar que el material de su fachada no propaga el fuego y decidir, en su caso, si hay que sustituirlo o recubrirlo.
El seguro y qué conviene revisar
El edificio tenía una póliza de la comunidad de propietarios que aseguraba el inmueble por 26,5 millones de euros. Cubría el incendio y, a través del Consorcio de Compensación de Seguros, los riesgos extraordinarios, e incluía una responsabilidad civil de 782.996 euros. Según la OCU, la póliza de la comunidad suele cubrir los elementos comunes y, a veces, también las partes privativas; el seguro de hogar de cada propietario cubre normalmente su parte privativa y el contenido, es decir, muebles, electrónica y objetos de valor. La póliza estaba vigente desde el 1 de febrero de 2024. El capital asegurado es el límite máximo de la indemnización, no una cantidad que se cobre automáticamente: el importe final depende de la valoración de los daños.
Cada propietario puede pedir al administrador la póliza de la comunidad y comprobar qué cubre: si incluye las partes privativas, con qué valor de reconstrucción está asegurado el edificio y qué importe de responsabilidad civil tiene. Conviene revisar también el propio seguro de hogar: el capital asegurado del contenido, si hay un inventario con fotografías y facturas, y si cubre el alojamiento temporal cuando la vivienda queda inhabitable.
A la comunidad le corresponde, además, saber qué sistema de fachada tiene el edificio, qué documentación lo acredita y si conviene encargar un peritaje. Consulte con su administrador de fincas y con su corredor de seguros cómo aplicarlo a su caso.
Un seguro bien dimensionado no evita un incendio, pero decide qué se puede reconstruir después.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.