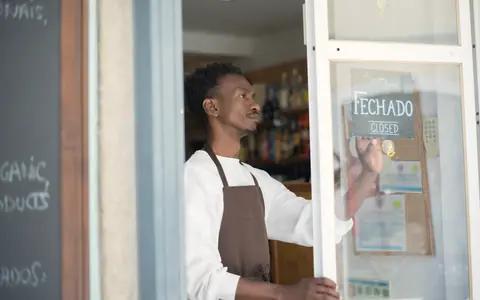
- Del 30 de marzo al 9 de abril se paralizaron las actividades no esenciales, con un permiso retribuido recuperable para los trabajadores afectados.
- Para las empresas, la factura salarial continuaba mientras la facturación desaparecía.
- La parada enseñó que la liquidez no es un lujo: es lo que da tiempo para decidir.
Del 30 de marzo al 9 de abril de 2020, España detuvo por decreto la actividad no esencial. Durante dos semanas, fábricas, obras y oficinas que no figuraban entre las actividades imprescindibles dejaron de funcionar, con un permiso retribuido recuperable para los trabajadores afectados. La economía entraba, en la práctica, en una especie de hibernación. Quien dirige una empresa sabe que una parada, por breve que sea, no se mide solo en días perdidos, sino en compromisos que siguen corriendo.
Pocas veces se ha visto una medida de este alcance. No era una crisis de demanda ni un problema de financiación, sino una parada deliberada de la actividad para contener la expansión del virus. Para empresas y familias, esas dos semanas fueron una prueba de resistencia sin precedentes recientes, con consecuencias directas sobre la tesorería y sobre la forma de pensar el riesgo.
Qué significó la parada
Durante dos semanas, la actividad que no se consideraba esencial quedó detenida por decreto. Los trabajadores afectados disfrutaron de un permiso retribuido recuperable, es decir, cobraron su sueldo y debían compensar después las horas no trabajadas. Un permiso recuperable no elimina el coste: lo traslada a un momento posterior, en el que la empresa y la plantilla tienen que reorganizar su calendario. Para una plantilla, además, recuperar horas supone organizar turnos y descansos en un momento en que la actividad aún no ha vuelto a su ritmo.
Para las empresas, la factura salarial continuaba mientras la facturación desaparecía. Los alquileres, las cuotas de préstamos, los suministros y las cotizaciones siguieron su curso, y quien había planificado su caja como si la actividad fuera a ser continua se encontró con una brecha entre lo que entraba y lo que había que pagar. Esa brecha es la que define la urgencia en cualquier parada. Cuanto más ajustada estuviera la tesorería, antes aparecía el problema.
La prueba de la tesorería
Pocas veces una economía entera se ha detenido por decreto. Para muchas empresas fue la prueba de fuego de su colchón de tesorería: cuántas semanas podían pagar nóminas, alquileres y proveedores sin ingresar. Las que tenían reservas, líneas de crédito disponibles o costes fijos bajos aguantaron mejor. Aguantar no era una cuestión de optimismo, sino de aritmética: cuántos euros quedaban y a cuántos días de gasto equivalían.
La diferencia no estaba tanto en el tamaño como en la estructura. Un negocio con costes fijos elevados y pocos márgenes es frágil ante una interrupción, aunque sea grande; uno con costes más flexibles y cierta liquidez de reserva puede resistir más tiempo. Calcular cuántas semanas de gastos fijos cubre la caja disponible es un ejercicio sencillo que merece repetirse con regularidad. Conviene hacerlo también con escenarios más duros que el esperado, porque las paradas no avisan.
Una familia, un negocio
Para muchas familias fue, además, la ocasión de descubrir cuánto dependía su patrimonio de un solo negocio. Cuando la casa, los ahorros y los ingresos dependen de la misma actividad, una parada afecta a todo a la vez. Separar patrimonio personal y empresarial, y diversificar las fuentes de ingresos, es una cuestión de prudencia, no de pesimismo.
Cada familia empresaria puede plantearse preguntas concretas: qué parte del patrimonio está comprometida en el negocio, qué garantías personales se han dado por sus deudas, qué ahorros quedarían disponibles si la empresa dejara de generar ingresos durante unos meses. Responderlas con el asesor, en un momento de calma, ayuda a tomar decisiones mejor informadas y a evitar sorpresas desagradables. Es también una buena ocasión para comprobar que los seguros, las garantías y los poderes notariales están al día y que alguien de confianza sabe dónde está cada documento.
Una parada así enseña que la liquidez no es un lujo: es lo que da tiempo para decidir.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.