El 8 de setembre de 2025 l’Assemblea Nacional va fer caure el primer ministre François Bayrou i el dia 12 Fitch va rebaixar la qualificació de França a A+. Què significa per al deute i els mercats.
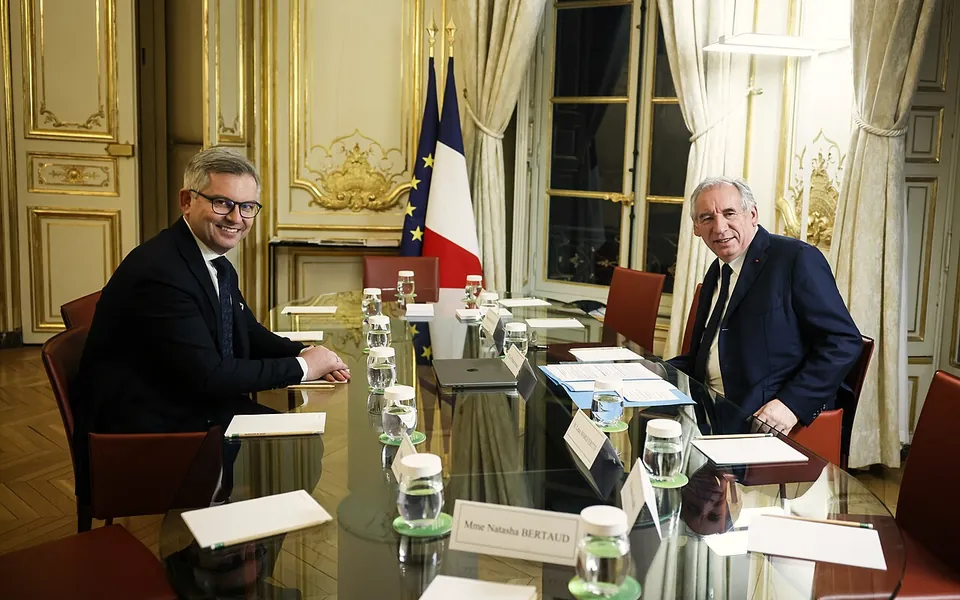
El primer ministre francès, François Bayrou, va perdre el 8 de setembre de 2025 la qüestió de confiança que ell mateix havia plantejat davant l’Assemblea Nacional per defensar el seu pla d’estalvi: 364 diputats van votar en contra i 194 a favor. Bayrou va presentar la dimissió l’endemà, i el president Emmanuel Macron va nomenar primer ministre Sébastien Lecornu, fins aleshores ministre de les Forces Armades, el cinquè cap de govern des del 2022.
Què se sap
El pla de Bayrou pretenia estalviar uns 44.000 milions d’euros en el pressupost del 2026, amb mesures com congelar despeses i prestacions i suprimir dos dies festius. L’oposició d’esquerra i l’extrema dreta el van rebutjar. França va tancar el 2024 amb un dèficit públic del 5,8 % del PIB i un deute que supera el 113 % del PIB.
El 12 de setembre, l’agència Fitch va rebaixar la qualificació del deute francès d’AA– a A+, amb perspectiva estable. Va citar la inestabilitat política, que dificulta corregir el dèficit, i un deute que continuarà creixent els propers anys. Va ser la primera de les tres grans agències a situar França a la categoria A.
La reacció del mercat
La prima de risc francesa, la diferència entre el que paga França i el que paga Alemanya pel seu deute a deu anys, es va moure al voltant dels 80 punts bàsics, en màxims des de la crisi política de finals del 2024, i la rendibilitat del bo francès va arribar a igualar la de l’italià, una cosa impensable fa pocs anys.
Una nota més baixa pot portar alguns fons a reduir la seva exposició i encareix, amb el temps, el finançament de l’Estat. Però el deute francès conserva una qualificació alta i un mercat molt ampli, i els moviments van ser ordenats.
Per què importa aquí
França és el primer destí de les exportacions espanyoles. Una França amb menys marge fiscal i un Govern feble pesa sobre el creixement de la zona euro i sobre la credibilitat de les regles fiscals europees. Per a l’inversor, la prima de risc francesa s’ha convertit en un indicador a vigilar, com ho van ser la italiana i l’espanyola en altres moments.
Qui tingui fons de renda fixa europea o bons francesos convé que sàpiga quanta exposició té i a quins terminis. Consulti amb el seu assessor com el pot afectar.
El deute es mesura en xifres, però el seu preu el marca la política.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.