El 19 de juliol la Guàrdia Revolucionària iraniana va capturar el petrolier britànic Stena Impero. Què hi ha darrere del pols i com afecta el comerç i l’energia.
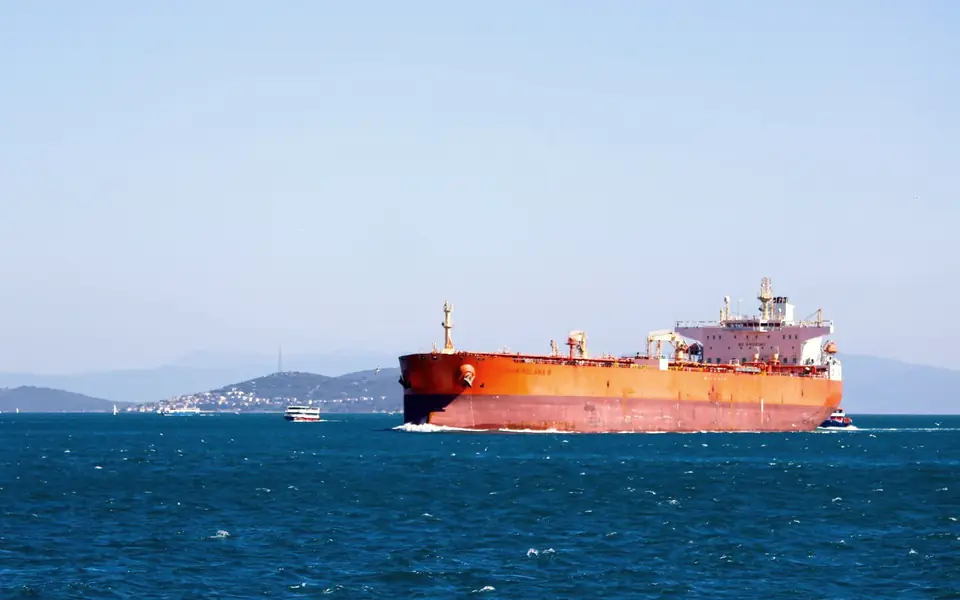
El 19 de juliol del 2019, la Guàrdia Revolucionària d’Iran va capturar el petrolier Stena Impero, amb bandera britànica i 23 tripulants a bord, i el va conduir al port de Bandar Abbas. Teheran va sostenir que el vaixell no havia respectat les normes marítimes; el Govern britànic va situar la captura en aigües d’Oman. Va ser la resposta, segons la majoria d’analistes, al que havia passat el 4 de juliol, quan les autoritats de Gibraltar van retenir el superpetrolier iranià Grace 1.
Gibraltar va actuar per la sospita que el Grace 1 portava petroli a Síria, cosa que vulneraria les sancions de la Unió Europea. Iran ho va negar i va acusar Londres d’actuar per ordre de Washington. El creuament de captures es va produir en un context de tensió creixent, després de la retirada dels Estats Units de l’acord nuclear el 2018 i l’enduriment de les seves sancions al petroli iranià.
Un estret que importa
L’estret d’Ormuz és el pas marítim estret entre el golf Pèrsic i el golf d’Oman. Hi circula al voltant d’una cinquena part del petroli que es consumeix al món, a més d’una part molt rellevant del gas natural liquat. No té alternativa fàcil: els oleoductes que permeten esquivar-lo tenen una capacitat limitada, de manera que qualsevol incident s’interpreta com un risc per al subministrament.
Quan el risc puja, les conseqüències arriben per tres vies. Les asseguradores encareixen les primes de risc de guerra dels vaixells que creuen la zona, cosa que ja havia passat després dels atacs a petroliers de juny. Els armadors poden desviar rutes o exigir més pel fletament. I els mercats reaccionen: el preu del cru es mou amb els titulars, encara que no hi hagi canvis en l’oferta real. A diferència d’altres conflictes, aquí el risc no depèn només que hi hagi un dany físic: n’hi ha prou amb la percepció de perill perquè canviïn les primes, els fletaments i els preus.
Com arriba a la butxaca
Per a una empresa espanyola, l’efecte més directe és el cost de l’energia i del transport. Els combustibles, els fletaments marítims i les matèries primeres amb origen al Golf veuen alterat el seu preu. En sectors com el químic, el plàstic o la logística, un encariment sostingut acaba traslladant-se als costos i, amb retard, als preus de venda.
Per a una família, el canal és la gasolina, el gas i, de manera més indirecta, el comportament de les seves inversions. Els episodis geopolítics solen provocar moviments bruscos a la borsa i en les matèries primeres, que sovint es corregeixen quan el conflicte es refreda. Els inversors solen distingir entre els episodis que alteren l’oferta de manera duradora i els que no, i la reacció del mercat depèn de quin dels dos escenaris els sembli més probable.
Un estret de pocs quilòmetres pot moure preus a milers de quilòmetres de distància.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.