El 24 de septiembre el banco central chino anunció un amplio paquete de estímulos y las bolsas chinas vivieron su mejor semana en años. Anuncios y medidas efectivas.
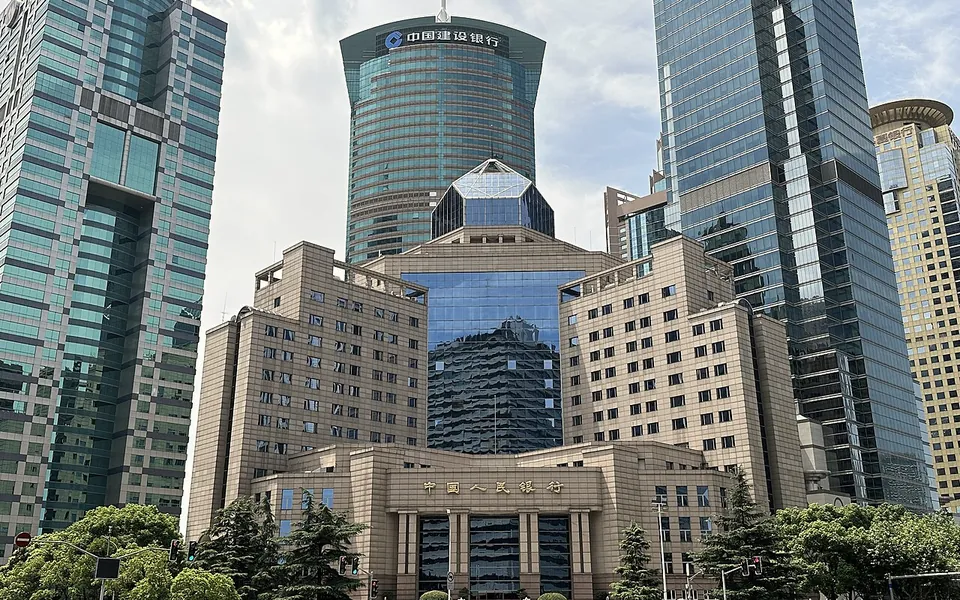
El 24 de septiembre de 2024, el banco central chino anunció un amplio paquete de estímulos: bajadas de tipos, más liquidez para los bancos y apoyo a la bolsa y al sector inmobiliario. Las bolsas chinas vivieron su mejor semana en años. La noticia llegaba tras meses de datos económicos flojos, y fue recibida como una señal de que las autoridades estaban dispuestas a actuar con mayor contundencia. La reacción de los mercados fue inmediata y mostró cuánto se esperaba un gesto de ese tipo.
Lo que ocurre en China importa a Europa y a España por varias vías: es un gran comprador y un gran vendedor de bienes, influye en el precio de las materias primas y condiciona la evolución de sectores como el lujo, el automóvil o la maquinaria. Por eso las decisiones de su banco central y su gobierno se siguen con atención lejos de Asia, aunque pocas veces se entiendan con precisión.
Qué anunció el banco central
Cada pieza del paquete cumple una función distinta. Las bajadas de tipos buscan facilitar el crédito y animar el gasto y la inversión; la liquidez adicional para los bancos les permite prestar más, y el apoyo a la bolsa pretende recuperar la confianza de los inversores. Son tres piezas distintas de un mismo mensaje: que el banco central estaba dispuesto a sostener la actividad y los precios de los activos.
El salto de las bolsas chinas revela cuán descontadas estaban las malas noticias y cuánto pesaba el escepticismo. Cuando un mercado lleva mucho tiempo bajo presión, un cambio de tono puede producir subidas rápidas y muy intensas, que a veces reflejan más el alivio de quienes habían apostado a la baja que una mejora duradera de los fundamentos.
Un entusiasmo condicionado
El entusiasmo podía durar poco si los estímulos fiscales tardaban en concretarse. La política fiscal, es decir, el gasto público y los impuestos, es la otra palanca con la que un gobierno puede impulsar la economía. Las medidas monetarias facilitan el crédito, pero no bastan por sí solas si el gasto público y la confianza de consumidores y empresas no acompañan. La política fiscal suele tardar más, porque exige decisiones políticas, presupuestos y calendarios que no dependen solo del banco central.
Dicho de otro modo, abaratar el dinero no obliga a nadie a pedirlo. Si los hogares prefieren ahorrar y las empresas no ven razones para invertir, el crédito más barato tiene un efecto limitado. Por eso los mercados podían pasar de la euforia a la espera de nuevos anuncios, y por eso conviene desconfiar de los efectos inmediatos de cualquier paquete de estímulos.
En los mercados emergentes, la letra pequeña importa.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.