El 6 de junio el BCE bajó los tipos un cuarto de punto, la primera bajada en casi cinco años. Qué cambia para quien debe dinero y para quien ahorra.
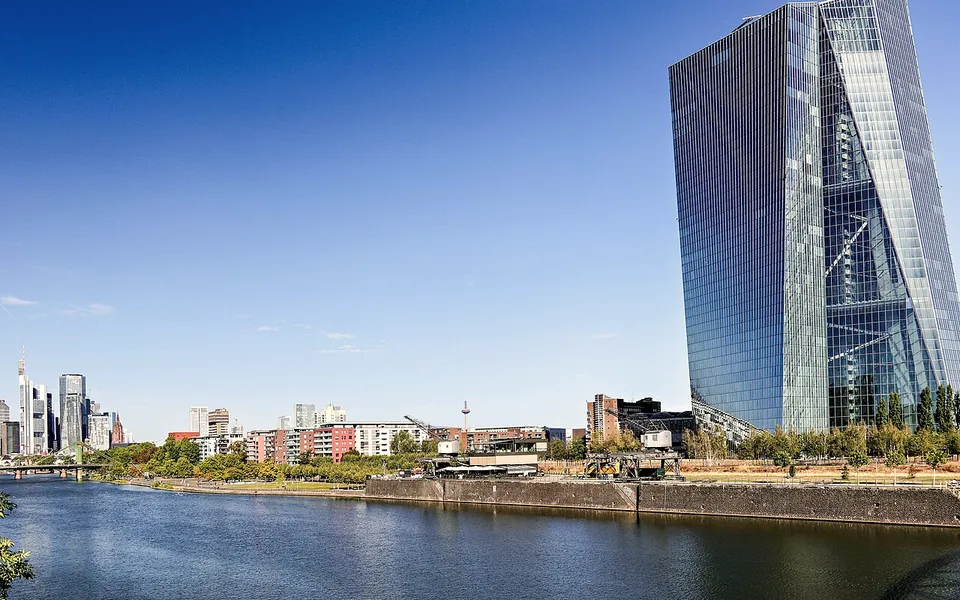
El 6 de junio de 2024, el Banco Central Europeo bajó los tipos de interés un cuarto de punto. Era la primera bajada en casi cinco años, y ponía fin a un ciclo de subidas que había encarecido de forma notable la financiación de familias y empresas. El banco central, sin embargo, no se comprometió con nuevos recortes, de modo que el calendario concreto de las próximas decisiones quedaba abierto. Esa cautela es habitual: un banco central prefiere comprobar que la inflación sigue cediendo antes de comprometerse con una trayectoria concreta.
Un cuarto de punto, por sí solo, es una cifra modesta. Su importancia está en la dirección: después de años en los que cada reunión era una ocasión para temer una nueva subida, el sentido del movimiento cambiaba. Para quien debe dinero, el cambio de signo es una buena noticia; para quien ahorra, anuncia una menor remuneración de los depósitos.
Qué cambia
El tipo oficial es el precio al que el banco central presta dinero a los bancos, y a partir de él se forman los demás tipos de la economía: los de las hipotecas, los de los préstamos a empresas y los de los depósitos. Cuando baja, el dinero prestado resulta algo más barato, de forma gradual y con matices según cada producto. Es el principio del alivio para hipotecados y empresas endeudadas. Para una familia con hipoteca variable, la mejora será visible, aunque gradual, en la cuota de los próximos meses; para una empresa, en el coste de renovar su financiación.
No todo el mundo lo notará a la vez. Los préstamos a tipo variable se revisan en fechas distintas, y los de tipo fijo no cambian hasta que se renegocian. Y como el BCE no se comprometió con nuevos recortes, nadie debería construir su presupuesto sobre una cadena de bajadas que todavía no existe: cada decisión dependerá de los datos de inflación y de crecimiento. Es posible que haya pausas y que el recorrido sea más lento de lo que algunos esperaban, y eso es perfectamente normal.
El otro lado: el ahorro
También era el fin de las remuneraciones altas de los depósitos. Durante el periodo de tipos elevados, algunas entidades ofrecían rentabilidades atractivas por dejar el dinero en cuentas y depósitos. Cuando bajan los tipos, las entidades suelen pagar menos por el ahorro, de modo que la remuneración de la liquidez tendía a bajar. La rentabilidad de una cuenta o de un depósito suele moverse con los tipos oficiales, con cierto retraso respecto a ellos.
Esto afecta a muchas familias, que mantienen buena parte de su patrimonio en efectivo, y a empresas que guardan excedentes de tesorería.
Fue la primera bajada de tipos del BCE desde 2019.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.