Los ministros de Economía de la UE, bajo presidencia española, pactan las nuevas reglas fiscales, que volverán a aplicarse desde 2024 con más flexibilidad. Qué implican para España.
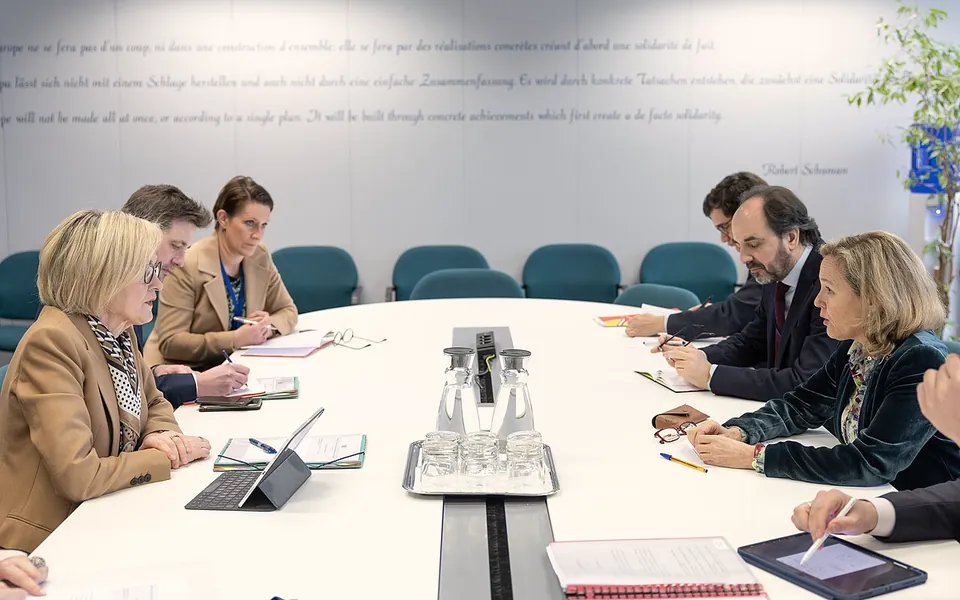
El 20 de diciembre de 2023 los ministros de Economía de la UE, bajo presidencia española, alcanzaron un acuerdo sobre las nuevas reglas fiscales. Las reglas volverían a aplicarse desde 2024, tras el paréntesis de los últimos años, pero con más flexibilidad que las anteriores.
El acuerdo cerraba un debate que se había prolongado durante todo el año, desde que en abril la Comisión Europea presentó su propuesta. Para España, que ejercía la presidencia del Consejo, fue además un resultado simbólico: una de las prioridades del semestre llegaba a buen puerto antes de que terminara el mandato. Los marcos fiscales europeos han sido objeto de debate durante años, con posiciones muy distintas entre países que querían mayor disciplina y otros que reclamaban más margen para invertir, de modo que el acuerdo representó un compromiso entre sensibilidades diversas.
El acuerdo
Con el pacto, el paréntesis abierto en los últimos años tocaba a su fin: Europa recuperaba unas reglas fiscales comunes, aunque con un diseño más flexible que el anterior.
Las reglas fiscales europeas fijan límites a los déficits y a la deuda de los Estados miembros con el fin de asegurar la estabilidad de la zona del euro. Su suspensión durante la crisis dio margen a los gobiernos para apoyar la economía, pero su reactivación obligaba a plantear cómo se retomaría el control de las cuentas públicas de forma realista y progresiva. Al ser un acuerdo entre ministros, aún debía completarse con los trámites formales con el Parlamento Europeo, de modo que el texto definitivo podía recoger ajustes antes de entrar en vigor. Aun así, el pacto político marcaba claramente la dirección.
Qué se le exigirá a España
Las reglas exigirían a España reducir déficit y deuda de forma gradual. El déficit es la diferencia entre lo que el Estado gasta y lo que ingresa en un año, y la deuda es lo acumulado a lo largo del tiempo; reducir ambos requiere recortar gasto, aumentar ingresos o una combinación de las dos cosas.
El mayor margen de flexibilidad significa que el ritmo de reducción puede adaptarse a la situación de cada país, pero no elimina la obligación de avanzar. Para un país con una deuda elevada, el mensaje es que el espacio fiscal será más limitado en los próximos años, y que los gobiernos tendrán que priorizar con más cuidado. Un déficit persistente obliga al Estado a financiarse emitiendo deuda, lo que acaba elevando el volumen acumulado y el coste de los intereses. Controlar ambos factores es lo que persiguen las reglas fiscales, aunque con distintos grados de exigencia. Si los ingresos aumentan por el crecimiento económico, el ajuste es menos doloroso, pero si no lo hacen, la reducción del déficit exige decisiones más difíciles sobre impuestos o gasto. De ahí que la evolución de la economía sea un factor clave.
Qué significa para empresas y familias
Para empresas y familias, eso anticipaba menos margen para nuevas rebajas fiscales y ayudas. No se trata de un cambio inmediato, sino de un marco que condicionará las decisiones presupuestarias de los próximos años.
Conviene tenerlo presente al planificar a largo plazo: no dar por permanentes las ayudas o los beneficios fiscales extraordinarios y mantener una gestión financiera que no dependa de ellos. Una buena práctica es identificar qué partidas del presupuesto dependen de una ayuda pública o de un tratamiento fiscal favorable, y calcular qué ocurriría si desaparecieran, con la ayuda del asesor. Los beneficios fiscales vinculados a coyunturas excepcionales, como los aprobados durante la crisis de precios, tienden a revisarse cuando mejora la situación, y es prudente no estructurar el negocio dando por hecho que se mantendrán sin fecha de caducidad. Una revisión anual de la fiscalidad de la empresa y de la familia, con el asesor, permite detectar a tiempo qué incentivos pueden desaparecer, qué cambios normativos se anuncian y cómo ajustar la planificación sin tomar decisiones precipitadas.
Las reglas europeas fijan el marco dentro del cual se mueven los presupuestos nacionales.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.