El Real Decreto-ley 25/2020 crea un fondo público de 10.000 millones para empresas estratégicas y una línea de avales de 40.000 millones para invertir.
El 6 de julio de 2020 se publicó en el BOE el Real Decreto-ley 25/2020, aprobado el 3 de julio, de medidas urgentes para apoyar la reactivación económica y el empleo. Entró en vigor al día siguiente. Su pieza principal es el Fondo de Apoyo a la Solvencia de Empresas Estratégicas, dotado con 10.000 millones de euros, al que se suma una línea de avales de hasta 40.000 millones destinada a nuevas inversiones.
Hasta entonces la ayuda pública se había centrado en dar liquidez: préstamos avalados, moratorias y aplazamientos. Esta norma da un paso más y abre la puerta a reforzar los recursos propios de compañías que eran viables antes de la pandemia y atraviesan dificultades temporales. Para empresarios y familias con participaciones empresariales, es una señal de hacia dónde se mueve el apoyo público: de aguantar a reconstruir el balance. No toda empresa podrá acceder, y las condiciones se concretaron después, pero conocer la lógica del instrumento ayuda a preparar la documentación: cuentas al día, un plan de viabilidad creíble y una explicación clara de por qué la dificultad es transitoria.
Cómo funciona el fondo
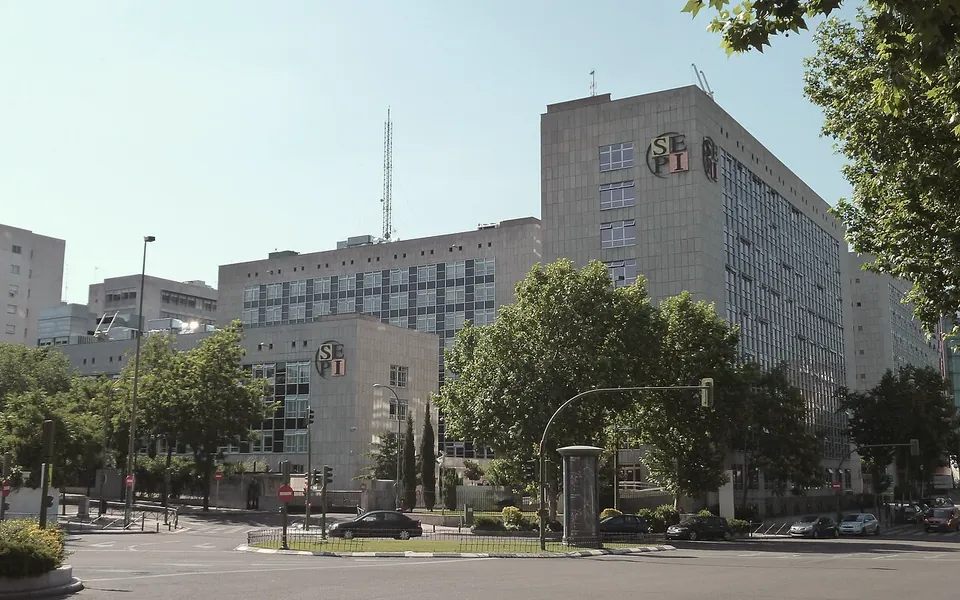
El fondo no tiene personalidad jurídica propia: depende de la Administración General del Estado, a través de Hacienda, y lo gestiona la Sociedad Estatal de Participaciones Industriales (SEPI) mediante un consejo gestor. Está pensado para empresas no financieras solventes, con problemas transitorios y consideradas estratégicas para el tejido productivo nacional o regional. No es, por tanto, una ventanilla abierta a cualquier compañía. Para los accionistas, la entrada de un socio público puede suponer cierta dilución o condiciones de gobierno, y conviene valorar esa contrapartida antes de pedir ayuda.
El apoyo puede adoptar la forma de préstamos participativos, deuda subordinada o entrada en el capital, y cada operación requiere solicitud de la empresa y autorización del Consejo de Ministros. El consejo gestor dispone de seis meses para resolver y, si no lo hace, la solicitud se entiende desestimada. Todo debe encajar, además, en el marco temporal de ayudas de Estado de la Comisión Europea.
Avales para invertir
La segunda pieza es una línea de avales públicos de hasta 40.000 millones, que concede el Ministerio de Asuntos Económicos y Transformación Digital hasta el 30 de junio de 2022 y cuyas condiciones concreta el Consejo de Ministros. Se orienta sobre todo a financiar nuevas inversiones de empresas y autónomos, e incluye también pagarés del Mercado Alternativo de Renta Fija (MARF).
Conviene distinguir esta línea de los avales anteriores: aquellos buscaban sostener la tesorería; esta persigue financiar proyectos de futuro. Antes de plantear una operación, una empresa debería contrastar si su plan de inversión es viable con una deuda adicional, qué garantías se exigen a los socios y cómo encaja con el calendario de devolución de los préstamos que ya tiene. Un aval no es una subvención: es una garantía sobre un préstamo que hay que devolver, con sus intereses, y que puede condicionar la capacidad de endeudamiento futura.
Turismo y socios
El decreto incluye una moratoria de hasta doce meses para el principal de los préstamos hipotecarios sobre inmuebles de hoteles, alojamientos turísticos y agencias de viajes cuyos ingresos hayan caído al menos un 40 %. Añade una línea de 216 millones para la digitalización del sector y amplía las bonificaciones a los fijos discontinuos del turismo entre julio y octubre.
Hay además una medida societaria que afecta a muchas empresas familiares: hasta el 31 de diciembre de 2020 queda suspendido el derecho de separación de los socios por falta de reparto de dividendos. Si su sociedad tiene socios con intereses distintos, conviene revisar los estatutos y el pacto entre socios, y anticipar conversaciones sobre la política de dividendos.
Pasar de la liquidez a la solvencia exige decidir con tiempo y con la documentación en orden.
Este artículo es información general. No es asesoramiento jurídico, fiscal ni de inversión, y no tiene en cuenta las circunstancias particulares de nadie.