El BCE va baixar el tipus de dipòsit al 2 %, la vuitena baixada en un any, i va donar a entendre que el cicle és a prop d’acabar. Un bon moment per revisar hipoteques i liquiditat.
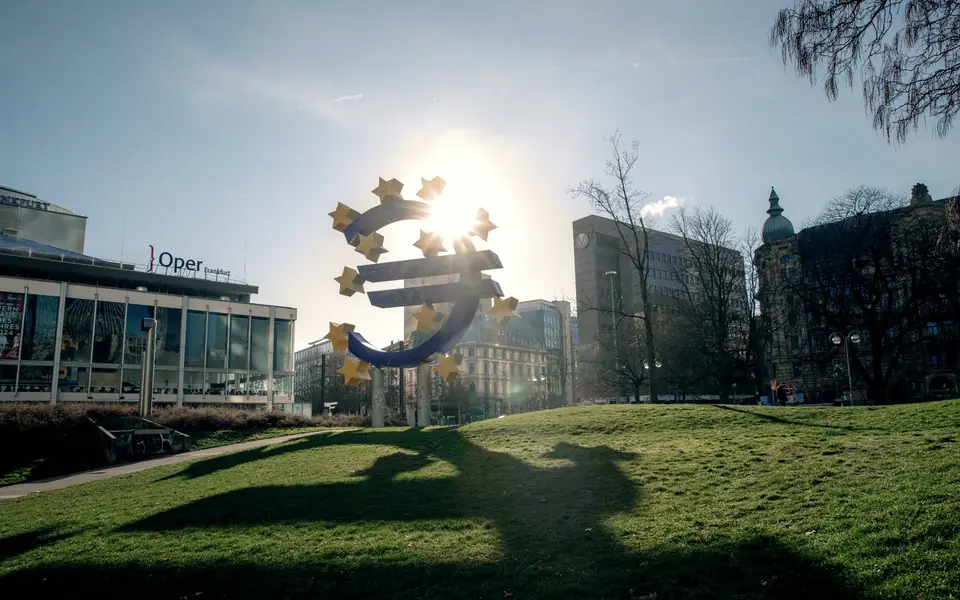
El 5 de juny del 2025, el Banc Central Europeu va baixar el tipus de dipòsit al 2 %, la seva vuitena baixada des del juny del 2024. A més, va donar a entendre que el cicle de baixades era a prop d’acabar, és a dir, que el pas següent podia ser una pausa i no una nova rebaixa. Era un missatge rellevant per a qui té deutes o estalvis, perquè els tipus de referència feia un any que baixaven i les famílies i les empreses havien anat ajustant els seus comptes a aquest moviment.
Un dia abans, els Estats Units havien doblat al 50 % l’aranzel a l’acer, un recordatori que la incertesa comercial continuava present mentre el BCE normalitzava la seva política. Els tipus d’interès i els aranzels actuen per canals diferents, però tots dos influeixen en el cost de finançar-se, en els preus i en les decisions d’inversió d’empreses i famílies, i per això convé mirar-los junts.
Vuit baixades en un any
Des del juny del 2024, el BCE havia baixat el tipus de dipòsit vuit vegades, fins al 2 %. Aquest senyal de final de cicle suggeria que els tipus s’estabilitzarien en nivells semblants als d’aleshores. Les expectatives importen tant com les decisions, perquè el mercat s’anticipa al que el banc central sembla disposat a fer.
Per a qui té una hipoteca a tipus variable, les vuit baixades s’havien anat traslladant, amb retard, a les quotes. Per a l’estalviador, en canvi, havien reduït la remuneració de dipòsits i comptes. Que el cicle fos a prop del seu final significava que tots dos moviments tendirien a frenar-se, i que convenia repassar la posició en lloc de continuar esperant més canvis.
Uns diners ni cars ni gratis
Amb els tipus en nivells neutrals, els diners ja no eren ni cars ni gratis. Per a les famílies, això significa que les quotes de les hipoteques variables deixarien de baixar al ritme anterior; per a les empreses, que el cost de finançar-se s’estabilitzava, tot i que la incertesa comercial continuava present, com recordava l’aranzel a l’acer. Convé, doncs, planificar prenent com a referència els tipus d’avui i no els de fa un any.
Un entorn de tipus estables facilita planificar. Es poden calcular amb més seguretat les quotes futures, comparar ofertes i decidir amb més calma si convé fixar el tipus d’un préstec o mantenir-lo variable. L’estabilitat no és una garantia, però redueix una de les incerteses que més pesen en les decisions financeres de llarg termini i permet concentrar-se en altres variables del negoci o de la llar.
Quan els tipus deixen de baixar, és el moment d’ordenar els comptes amb calma.
Aquest article és informació general. No és assessorament jurídic, fiscal ni d’inversió, i no té en compte les circumstàncies particulars de ningú.